تحية محبة إلى شباب إرادة الحياة Révolution Tunisie

11:05 ص | | | 0تعليقات

تحية محبة وإجلال إلى شباب تونس ولكُل معلّم (ة) ولكُل أستاذ (ة) ولكُل مربي (ة):

tunisia=

لنزرع الأمل بقلوبنا ولنهجر ما تبقى من الأحزان والآلام تفاءلوا تفاءلوا بالخير تجدوه ، تحية تربوية ، تحية الحرية ، تحية إلى النفوس الطاهرة الزكية ، تحية إلى شباب تونس الأحرار ، تحية إلى كل أبناء تونس ، تونس الأبية ، تحية الى أرواح شهداء ثورة الحرية والكرامة ، تحية لكل الارواح التي ما زالت مستمرة وصامدة لننعم بالحرية ، تحية من تونس الحرة إلى الإخوة العرب ، تحية الى كل المربين الاحرار الخيرين في بلد الخير تونسنا العزيزة ، تحيه ارسلها الي كل المدرسين والتلاميذ والطلبة لكم أجمل وأروع وأصدق تحية ، تحية محبة وإجلال إلى كُل معلّم (ة) إلى كُل أستاذ (ة)  كرس نفسه لخدمة الأجيال وتنمية الجيل الجديد جيل المستقبل المشرق ، تحية الى كل من حملوا اعباء التعليم ، تحية إلى من ينفق من مشاعره وأحاسيسه قبل أن ينفق من أوقاته ، وينفق من دمه ونفسه أضعاف ما ينفق من تعليمه وتـوجيهاته ، تحية إلى من يحاول أن يرد المعوج إلى طريقه والمنحرف إلى سبيله ، والعاق إلى بره ، والجافي إلى عقله ، والمفـرط إلى صوابه ، زملائي المدرسون  أنتم حماة الثغور ، ومربوا الأجيال ، وعمار المدارس ، المستحقون لأجر الجهاد ، وشكر العباد والثواب من الله يوم المعاد ، أنتم الذين يرفعون عن الناس الجهل فينقلونهم من ظلمات الجهالة إلى نور العلم والإيمان والمعرفة ، علاوة على تعليمهم الخلق القويم والسبل التي تكفل لهم حياة طيبة ، فيا شباب تونس شباب ثورة الحرية شباب إرادة الحياة ، أنتم في قلوبنا أنتم عزتنا وكرامتنا نعدكم جميعا بالسير بالعملية التعليمية إلى أعلى المراتب وأسمى الغايات في تونسنا تونس الحرية.دمتم بخير وعاماً دراسياً سعيداً للجميع.

164163_179923412038190_125157987514733_481839_1631939_n

إذا الشعب يوما أراد الحياة
فلا بد أن يستجيب القدر
ولا بد لليل أن ينجلي
ولابد للقيد أن ينكسر
ومن لم يعانقه شوق الحياة
تبخر في جوها واندثر
538

تابع القراءة Résuméabuiyad

SOURCE TECHNOLOGIQUE

12:56 م | | | 0تعليقات

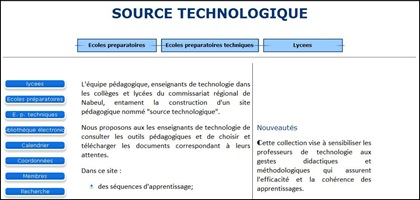
مشروع موقع تعليمي تربوي لمادة التكنولوجيا

من أجل تعليم أفضل من أجل تعليم مثمر من أجل تحسين جودة التعليم والتعلم في مجال التكنولوجيا من أجل توفير مصادر تعليمية لكافة مدرسي التكنولوجيا من أجل فلاذات أكبادنا التلاميذ من أجل الأباء والأمهات من أجل تونس الغالية من أجل كل العرب من أجل كل من يحب مادة التكنولوجيا تكون فريق عمل بالمندوبية الجهوية للتعليم بولاية نابل الجمهورية التونسية بإشراف السيد المتفقد الصادق المايل متفقد مادة التكنولوجيا بالمدارس الإعدادية والتقنية والمعاهد بولاية نابل وأنجز هذا الفريق مجموعة مشاريع تعليمية لاقت استحسان وتجشيع السيد حاتم بن سالم وزير التربية بالجمهورية التونسية إثر زيارته للمندوبية الجهوية للتعليم بنابل وإطلاعه على هذه المشاريع وكان أبرزها مشروع إنجاز شاشة تفاعلية ابتكار تونسي بكلفة منخفضة وأوصى السيد الوزير الفريق البيداغوجي بتسجيل كل هذه الإبتكارات.

Photo 412=

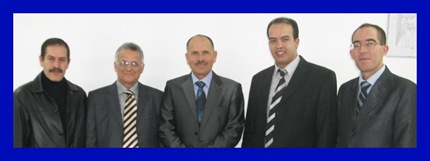
فريق العمل

من اليمين إلى اليسار:

السيد عماد دوقاز :أستاذ أول تعليم تقني

السيد وليد البريك : أستذ تعليم تقني

السيد الصادق المايل : متفقد مادة التكنولوجيا بالمدارس الإعدادية والتقنية والمعاهد

السيد وحيد بوعثمان : أستاذ أول تعليم تقني

السيد صلاح الدين عوينتي : أستاذ تعليم تقني

السيد عبد القادر حمزة : أستاذ أول تعليم تقني

كما إنجز هذا الفريق مشروع موقع تعليمي تربوي لمادة التكنولوجيا تحد فيه كل ما يهم التكنولوجيا بالمدارس الإعدادية والتقنية والمعاهد الثانوية : فروض ، دروس ، برامج ، تكوين ، مكتبة إلكترونية ، أخبار تقنية ....  لكم أحباء التكنولوجيا وأتمنى من كافة مدرسي مادة التكنولوجيا إثرائه والمساهمة فيه بإبداعاتهم.

Capturer

لزيارة الموقع انقر هنا:

http://www.source-technologique.net84.net/fleurbanniere

تابع القراءة Résuméabuiyad

الأهمية النسبية والمراجعة Materiality & Auditing

12:13 م | | | 0تعليقات
يحتاج المراجعون في مجال تخطيطهم وتنفيذهم لعملية المراجعة إلى إتخاذ قرارات فيما يتعلق بكيفية المضي في العمل والإختيار من بين البدائل في مجال التنفيذ ، إذ يجب عليهم أن يحددوا كيفية إجراء الفحص ومدى ونطاق وعمق الإختبارات وطبيعة وحجم الدليل الواجب الحصول عليه كما يجب عليهم أن يحددوا ردود أفعالهم وتحديد مجالات الفحص التي يجب تطويرها ، وما هي القرارات الأولية التي ينبغى تعديلها المتعلقة بالأدلة المطلوبة كنتيجة لما اكتسبوه من معرفة خلال عملية الفحص ، وفي الأخير 
عليهم أن يحددوا ما الذي يجب أن يحتوى عليه الرأي عند كتابة تقرير المراجعة وأية غجراءات أخرى يجب أن يتخذوها للوفاء بمسئولياتهم بناء على المعلومات التي حصلوا عليها اذا ما تطلب الأمر ذلك .

وتتوقف كافة هذه القرارات على مدى أهمية هذه الأمور في ذهن المراجعين وهو ما يطلق عليه في المراجعة بالأهمية النسبية Materiality وقد عرفت لجنة معايير المحاسبة الدولية الأهمية النسبية بما يلي  (( تكون المعلومات ذات أهمية نسبية إذا كان حذفها أو عرضها بصورة خاطئة يؤثر على القرارات الإقتصادية لمستخدمي المعلومات وتعتمد الأهمية النسبية على حجم البند أو الخطأ المكرر في الظروف الخاصة بحذفه أو تقديمه بصورة خاطئة )) .

العوامل التي تؤدي إلى زيادة الإهتمام بمراعاة الإهمية النسبية :

1- الأهمية النسبية المحاسبية :

 تمثل الأهمية النسبية في المحاسبة نفس الأهمية النسبية في المراجعة نظراً لأن الأهمية النسبية المحاسبية هي التي تحدد البيانات والمعلومات التي تتضمنها القوائم المالية والتي تؤثر في فهم وقرارات الأفراد الذين يستخدمون هذه المعلومات ومن ثم فإن الأمور التي تعد ذات أهمية نسبية في مجال المحاسبة تكون هي نفس الأمور ذات الأهمية النسبية في المراجعة وبالتالي يجب على المراجع مراعاة كيف يكون الدليل مقنعاً بالنسبة لها عند تخطيط عملية المراجعة  .
وتتخذ الأهمية النسبية المحاسبية للمعلومات والبيانات من خلال التعرف على إحتياجات مستخدمي القوائم المالية من هذه المعلومات فالإفصاح عن معلومات تؤدي إلى التأثير على قرارات المستثمرين تعتبر ذات أهمية نسبيه محاسبية .

2- نقاط الرقابة الهامة في الأنظمة المحاسبية وأنظمة الرقابة: 

من المعلوم أن المراجعين يستخدمون أحكامهم الشخصية في تحديد أجزاء الفحص والمراجعة والتي يتم الاقتصار فيها على العينات ومكونات العينة التي تخضع لهذا الفحص ولذا يحتاج المراجعون إلى تكوين أحكامهم الشخصية بناء على الثقة في النظام المحاسبي وأنظمة الرقابة وعلى مدى إمكانية الاعتماد على البيانات والمعلومات التي تتضمنها القوائم المالية .

وتؤدي عملية تقييم النظام المحاسبي من قبل المراجع إلى تكوين فكرة عن نقاط الرقابة الهامة اللازمة لتحقيق التكامل في النظام المحاسبي وفي المعلومات والبيانات ، وتمثل مدى كفاية نقاط الرقابة الهامة أهمية بالنسبة للمراجعين باعتبارها مصادر للدليل الذي من خلاله يتم التحقق من المعلومات والبيانات التي ينتجها النظام المحاسبي .


3- مجالات الضعف الحرجة في الأنظمة المحاسبية وأنظمة الرقابة .

وبنفس الطريقة فإن تقييم النظام المحاسبي وأنظمة الرقابة ينطوي على تكوين فكره عن نقاط الضعف في النظام المحاسبي وتشغيله ونظراً لأن الضعف يؤثر في ثقة المراجع في مدى إمكانية الاعتماد على النظام بصورة شاملة أو جزئية أو في مصداقية البيانات أو المعلومات ومن ثم يجب على المراجع أن يخطط عملية المراجعة للوصول إلى دليل مقنع وكاف من مصدر أو مصادر أخرى .
ويجب ملاحظة أن المراجع ينفذ أحكاماً مبدئية بشأن مستويات الأهمية النسبية عند تخطيط عملية المراجعة مع مراعاة أن هذه الأهمية النسبية قد تختلف كلية عن مستويات الأهمية النسبية المستخدمة في نهاية عملية المراجعة عند تقييم نتائج عملية المراجعة نتيجة إلى تغير الظروف المحيطة من ناحية أو الحصول على معلومات إضافية أثناء أداء عملية المراجعة من ناحية أخرى .

ويجب على المراجع أن يمارس أحكام الأهمية النسبية عند مستويين هما :

1- مستوى القوائم المالية : حيث أن رأي المراجع عن عدالة التمثيل والعرض تمتد إلى القوائم المالية كوحدة واحدة .
2- مستوى رصيد الحساب : حيث يتحقق المراجع من أرصدة الحسابات بغية التوصل إلى نتيجة شاملة عن عدالة تمثيل وعرض القوائم المالية .

وفيما يلي شرح موجز لهذين المستويين :

1- التقديرات المبدئية للقوائم المالية ككل : يستخدم المراجع الأهمية النسبية في نخطيط عملية المراجعة وفي تقييم الأدلة بعد القيام بالمراجعة وفيما يتعلق بالتخطيط يحتاج المراجع إلى تقديرات الأهمية النسبية لأنه توجد علاقة عكسية بين القيم التي يعتبرها المراجع هامة في القوائم المالية ومقدار أعمال الفحص اللازمة لإبداء الرأي بخصوص مدى عدالة القوائم المالية .
وتعتبر القوائم المالية بها تحريف جوهري عندما تتضمن أخطاء ومخالفات ذات أثار هامة سواء فردياً أو على المستوى الإجمالي على عدالة تمثيل وعرض القوائم المالية وفي هذا الصدد يمكن أن تنتج التحريفات من سوء تطبيق المبادئ المحاسبية المتعارف عليها أو التفسير غير السليم لها أو إسقاط وحذف معلومات ضرورية ، لذلك عند تخطيط عملية المراجعة يجب أن يحدد المراجع التقديرات المبدئية للأهمية النسبية وذلك بإختيار قيمة نقدية معينة فإذا كان إجمالي الأخطاء والمخالفات أعلى من هذه القيمة فإن القوائم المالية تكون محرفة تحريفاً جوهرياً .

ومع ضرورة إدراك المراجع بإمكانية وجود أكثر من مستوى أو تقدير واحد للأهمية النسبية المرتبطة بالقوائم المالية ، فبالنسبة لقائمة الدخل يجب أن ترتبط الأهمية النسبية بإجمالي الإيرادات أما بالنسبة لقائمة المركز المالي فيمكن أن تعتمد الأهمية النسبية على إجمالي الأصول أو الأصول المتداولة أو رأس المال العامل أو إجمالي حقوق ملكية حملة الأسهم مع ملاحظة أن التقديرات المبدئية للأهمية النسبية يتم تحديدها من قبل المراجع للمستوى الإجمالي لكل قائمة .

ولا يقتصر قرار الأهمية النسبية على مجرد الإختيار الكمي لقيمة نقدية وحيدة كأساس لبداية الأهمية في القوائم المالية إذ أن هناك عدد من العوامل التي يجب على المراجع أن يأخذها في الحسبان منها :
* علاقة الخطأ بقيم أساسية معينة في القوائم المالية مثل : صافي الربح قبل الضريبة الظاهر في قائمة الدخل وكذلك إجمالي الأصول الظاهره في قائمة المركزالمالي وغيره من الأمثلة .
* عوامل نوعية معينة مثل احتمال وجود مدفوعات غير قانونية أو احتمال حدوث أوجه عدم إنتظام وغيره من الأمثلة وتجدر الإشارة إلى أن العوامل السابقة ليست شاملة فهي مجرد بعض أمثلة .

2- التقديرات المبدئية للحسابات الفردية :
على الرغم من أن المراجع يبدئ الرأي في القوائم المالية كوحدة واحدة إلا أنه يجب أن يقوم بمراجعة حسابات فردية لتجميع الأدلة اللازمة لإبداء هذا الرأي وهذا يعني أن التقدير المبدئي الإجمالي للأهمية النسبية لأغراض التخطيط يجب أن يتم تجزئته إلى قيم توزع على الحسابات الفردية التي تشتمل عليها القوائم المالية موضع الفحص ويطلق على ذلك الجزء من الأهمية النسبية الذي يتم تخصيصه لكل حساب من الحسابات الفردية بالخطأ المسموح به لذلك الحساب .
ويوجد العديد من الطرق التي يمكن استخدامها لتوزيع الأهمية النسبية الإجمالية للقوائم المالية على الحسابات الفردية ، وإحدى هذه الطرق أن يخصص لكل حساب نسبة مئوية من الأهمية النسبية الإجمالية للقوائم المالية على أساس نسبة رصيد هذا الحساب إلى إجمالي أرصدة الحسابات وعل الرغم من بساطة هذه الطريقة إلا أن المراجع قد يلجأ إلى طرق أخرى وذلك للاعتبارات التالية:
1- احتمال وجود تحريفات في الحسابات بدرجة مختلفة فبعض الحسابات يمكن أن تتعرض للأخطاء بدرجة أكبر أو أقل من الحسابات الأخرى التي لا يدل عليها رصيدها النقدي بذلك .
2- التكلفة المحتملة للتحقق من الرصيد فعادة ما تكون إجراءات مراجعة حساب معين تتطلب جهداً أكبر وتكلفة أكثر مقارنة بحساب أخر .
3- قد يعتقد المراجع بناء على خبرة السنوات السابقة أنه توجد حسابات معينة من الممكن أن تتعرض للأخطاء بصورة أكبر .

تابع القراءة Résuméabuiyad

سوق الصرف Exchange Market

9:53 ص | | | 0تعليقات
تمثل سوق الصرف الآلية التي يتم من خلالها تبادل العملات بحيث تدار من خلال أدوات الإتصال المختلفة : الهاتف ، الفاكس وعبر الشاشات وغيرها من وسائل الإتصال والمتعاملون الرئيسيون فيها هم البنوك التجارية والسماسرة وهؤلاء يشكلون ما يعرف بسوق الجملة حيث يتم التبادل بمبالغ كبيرة أما التبادل فيما بين البنوك وعملائها من المؤسسات والأفراد فيعرف بسوق التجزئة ، وتحقق البنوك 

من خلال هذا التعامل ربحاً هامشياً يمثل الفرق بين سعري البيع والشراء، ويوجد ثلاثة أنواع من أنظمة الصرف هي على النحو التالي :

1- سوق الصرف الحرة :

كأي سوق تحكمه قوى العرض والطلب وهذه القوى هي التي تحدد سعر الصرف التوازني وكمية الصرف التوازنية فعلى سبيل المثال أن يشتري المواطن اليمني الدولار الأمريكي لأنه يرغب في شراء ( استيراد ) سلعة أمريكية فيعرض الريال ويطلب الدولار وذات الشيء يقال بالنسبة للمواطن الأمريكي الذي يرغب في شراء بضاعة يمنية فهو يعرض الدولار ليشتري الريال .

إن منحنى الطلب على عملة أجنبية يأخذ شكل منحنى الطلب المعتاد فهو ذو ميل سالب دالاً على وجود علاقة عكسية بين سعر صرف العملة الأجنبية ثمنها مقيماً بالعملة المحلية والكمية المطلوبة منها كما يأخذ منحنى عرض العملة الأجنبية شكل منحنى عرض السلع المعتاد فهو ذو ميل موجب دالاً على وجود علاقة طردية بين سعر صرف العملة الأجنبية والكمية المعروضة منها .

2- سعر الصرف الثابت :

في ظل نظام سعر الصرف الثابت تتدخل الحكومة فتثبت سعر صرف العملة مقابل العملة الأجنبية عند مستوى محدد ، وتقف على استعداد للدفاع عن ذلك السعر وعادة ما تسمح الحكومات بذبذبات خفيفة حول هذا السعر .


3- سعر الصرف الموجه :

في هذا النظام يكون لتدخل الحكومة تأثير في سعر الصرف وتهدف إلى جعل ذبذباته أقل حدة ، فذبذبات سعر الصرف تكون أقل مما لوترك دون تدخل ولكن أوسع مقارنة بسعر الصرف الثابت .

يؤيد بعض المحللين نظام سعر الصرف الثابت بينما يؤيد أخرون نظام سعر الصرف الحر وفيما يلي مقولة مؤيدي سعر الصرف الحر ضد سعر الصرف الثابت :

1- آلية التصحيح في حالة سعر الصرف الحر أقل ضرراًَ مقارنة بآلية سعر الصرف الثابت ، أفرض أن البلاد تمر في حالة ركود اقتصادي فيكون التصحيح في حالة سعر الصرف الحر هو انخفاض سعر صرف العملة الوطنية أما في حالة سعر الصرف الثابت فإن التصحيح يتطلب خفض الأسعار أو خفض الأجور أو الدخول .

2- في حالة اتباع نظام سعر الصرف الحر قد لا تضطر البلاد للدخول في عجز مستمر في الميزانية وهذا من شأنه أن يزيد الثقة في النظام المالي الدولي .

3- باتباع نظام سعر الصرف الحر لا يطلب من البنك المركزي الإحتفاظ باحتياطيات من العملات الأجنبية وهذا يجنب البنك المركزي مشكلات السيولة .

4- عند اتباع نظام سعر الصرف الثابت قد تضطر البلاد إلى اللجوء الى نظام الرقابة على تدفقات السلع والخدمات للبلاد بينما نظام سعر الصرف الحر يجنب البلاد من مثل هذه الإجراءات .

5- اتباع سعر الصرف الثابت يجبر البلاد على اتباع نفس الإجراءات الإقتصادية المتبعة من قبل شركائها التجاريين الرئيسيين بينما يحررها سعر الصرف الحر من هذه التبعية .

وفيما يلي مقولة مؤيدي سعر الصرف الثابت ضد سعر الصرف الحر :

1- اتباع سعر الصرف الحر يزيد عدم اليقين ويعيق الإستثمار والتجارة الدولية ففي ظل سعر الصرف الحر لا يعرف المصدرون والمستوردون سعر الصرف الذي يسود مستقبلاً عند استلام أو عند دفع قيم البضاعة وهذا يجعلهم يبتعدون عن التعامل في التجارة الخارجية ، وعلى كل هناك رد على هذه الدعوى فليس بالضرورة أن تكون تذبذبات اسعار الصرف حادة كما أن هناك آلية للتحوط من هذه التقلبات .

2- تشجع أسعار الصرف الحرة على المضاربات التي من شأنها أن تزيد من ذبذبات أسعار الصرف ومن عدم اليقين .

3- أسعار الصرف الحرة تؤدي إلى التضخم فأسعار الصرف الثابتة تفرض على سلطات النقد أن تراقب عرض النقود وبالتالي تحد من ارتفاع الأسعار أما أسعار الصرف الحرة فتؤدي إلى مزيد من تدهور الأوضاع .


آلية سعر الصرف الأوروبية

بدأ العمل في نظام الصرف الأوروبي في العام 1979 وقد ضم في البداية ثمان دول ثم اضمنت له دول أخرى لاحقاً وقد أدى هذا النظام إلى وجود وحدة النقد الأوروبية وهي وحدة حسابية فقط مكونة من سلة ( كمية ) محددة من العملات الأوروبية .

تشبه آلية سعر الصرف الأوروبية سعر الصرف الثابت فقد طلب من كل دولة عضو في نظام النقد الأوروبي أن تثبت قيمة عملتها مقابل كل من عملات الدول الأعضاء الأخرى وقد سمح في البداية لسعر الصرف هذا بالتذبذب ضمن حدود ضيقة إلا أن هذه الدود زيدت في العام 1992 على إثر أزمة الصرف الأجنبي الإدارية .

وإذا حدث أن خرج سعر الصرف بين عملتين عن الحدود المسموح بها وجب على كل من الدولتين التدخل في السوق فيشتري البنك المركزي لدولة العملة الضعيفة العملة الوطنية ويبيع عن احتياطيات العملة الأخرى وبالمثل على دولة العملة القوية أن تتدخل في السوق فيشتري بنكها المركزي العملة الضعيفة ويطرح عملته في السوق ، ومن مساوئ هذه الآلية مثله مثل سعر الصرف الثابت الذي أوجدته اتفاقية بريتون وودز أنه قد يؤدي إلى أزمات صرف ناتجة من التدافع السريع على بيع العملة الضعيفة أو شراء العملة القوية بما يؤدي إلى هزات قوية في أسعار الصرف .


أنواع سوق الصرف

أولاً : سوق الصرف الفورية Spot Exchange Market

المعاملة الفورية هي الإتفاق على بيع أو شراء عملة أجنبية بقص التسليم والإستلام خلال يومي عمل وتعرض البنوك وغيرها كبيوت الصرافة أسعار الصرف الفورية على شاشات خاصة وتعطي العملات رموزاً مختصرة وموضحاً بها سعر العرض والطلب لكل عملة في مقابل العملة الأساس .

ثانياً : المراجحة المكانية  Spatial Arbitrage  

المراجحة هي عملية بيع وشراء لعملة أجنبية في آن واحد فإذا اتضح لأحد المتعاملين الأذكياء أن عملة لها سعرا صرف مختلفين في مكانين مختلفين فإنه ينتهز هذه الفرصة ليشتري بالسعر الأقل ويبيع في نفس الوقت بالسعر الأعلى ويحقق ربحاً أكيداً .

ثالثا ُ : المراجحة الثلاثية Triangular Arbitrage 

هي ثلاثية لشمولها على ثلاث عملات افرض على سبيل المثال توفر المعلومات التالية عن أسعار الصرف :

في فرانكفورت قيمة المارك الألماني بالجنية الإسترليني 20 .0 
وفي نيويورك قيمة المارك بالدولار الأمريكي  40 .0
وفي لندن قيمة الجنية الإسترليني بالدولار الأمريكي 1.90 

يدرك المتعامل الفطن من المعلومات السابقة وجود سعرين للدولار الأمريكي فواضح أن المارك الألماني =  40 .0  ومن سعري الصرف الأخرين يستطيع استنتاج سعر التقاطع وهو 20 .0 مضروبا ً  1.90 ويساوي 38 .0
إذن الدولار في لندن أغلى فيبيع المتعامل دولاراته في لندن ليشتري بها جنيهات ويبيع هذه الجنيهات في فرانكفورت مقابل المارك وأخيراً يبيع الماركات في نيويورك ويحقق ربحاً أكيداً .

رابعاً : سوق الصرف الآجلة Forward Market 

العقد الآجل هو العقد الذي يتم بموجبه الاتفاق على بيع وشراء عملات بسعر صرف يتفق عليه عند العقد على أن يتم التسليم والاستلام في وقت محدد في المستقبل ، و فائدة هذا الإتفاق هي أن المشتري لا يتوجب عليه أن يدفع الأن إنما يقوم بتثبيت سعر الصرف فلا يحتاج بعد ذلك لإشغال نفسه بتقلبات أسعار الصرف خاصة إذا كان المشتري تاجراً أو صانعاً وليست لديه الخبرة أو الوقت ليتابع تقلبات أسعار الصرف ومخاطرها وعادة ما تكون فترة الاستحقاق للمدى القصير 30 أو 60 أو 180 يوماً وإن كان بالإمكان الاتفاق على أي مدة أخرى ، فإذا زاد سعر الصرف الاجل عن السعر الفوري قيل أن العملة تباع بعلاوة آجلة وإذا قل  قيل أنها تباع بخصم آجل وإن تساوى السعران يكونان متعادلين .
 
خامساً : سوق المبادلات Swaps 

المبادلة هي عقد يتضمن بشكل متزامن عمليتي بيع عملة بسعر الصرف الفوري وإعادة شراءها آجلاً بسعر صرف وتاريخ استحقاق محددين عند العقد ، وسوق المبادلة سوق حديثة فقد بدأت مبادلات أسعار الفائدة في الولايات المتحدة الأمريكية عام 1982 وتشكل المبادلات نسبة عالية من معاملات العملات بين البنوك ، ومن مزايا مبادلات العملات أنها تمكن المتعامل في التجارة الدولية من الحصول على تمويل طويل المدى لسلعة يحتاجها من سوق أجنبية تكلفة أقل مقارنة بالإقتراض المباشر في السوق الأجنبية وذلك بالتعاقد مع أحد البنوك المحلية الذي يرتب عملية مبادلة بين التاجر المحلي والتاجر الأجنبي .

سادساً : سوق المستقبليات Futures Market 

تشبه المستقبليات العقود الاجلة من حيث أنها سوق تباع فيها العملات وتشتري باتفاق الآن على السعر والكمية على أن يتم التسليم والإستلام في وقت محدد في المستقبل ، غير أن المستقبليات هي أسواق ذات مواقع جغرافية محددة وعقودها موحدة تحدد سعر الصرف وتاريخ الإستحقاق وكمية العملة ، ومستقبليات السلع ليست حديثة العهد فقد عرفت في الولايات المتحدة منذ منتصف القرن التاسع عشر لكنها حديثة بالنسبة لمستقبليات العملات .
وتختلف عقود المستقبليات عن عقود البيع الآجل في أمرين :

* أن عقود المستقبليات هي عقود معيارية أما عقود البيع الأجل فكل شيء قابل للتفاوض .
* أن المكاسب والخسارات الناتجة عن عقود المستقبليات تتم يومياً لدى تحققها أما في حالة العقود الاجلة فإنها تتحقق فقط عندما يتم التبادل .

سابعاً : الخيارات Options 

الخيار هو عقد يعطي حق شراء أو بيع كمية محددة من إحدى العملات خلال فترة زمنية محددة بسعر ثابت في يوم أو قبل تاريخ الإستحقاق ، والسعر الذي تباع أو تشتري به العملة يسمى سعر الممارسة .

وتختلف عقود الخيارات هذه في صفاتها حسب السوق المصدرة لها وتشبه الخيارات البيع الأجل والمستقبليات في كون التسليم والاستلام يتمان في وقت متفق عليه لاحق لإجراء العقد ، وتشبه المستقبليات في كون العقد موحداً وهي بذلك تختلف عن العقد الآجل الذي يكون فيه كل شيء قابل للتفاوض ، وتختلف الخيارات عن البيع الآجل والمستقبليات في كونها تعطي حق البيع والشراء دونما التزام بهما ، فإذا لم تكن من المصلحة القيام بالبيع أو الشراء ترك العقد لتنتهي مدة استحقاقه دون فعل شي .
تابع القراءة Résuméabuiyad

المحاسبة البيئية Environmental Accounting

12:02 م | | | 0تعليقات
هناك وعي وقلق متزايدين حيال تأثير النشاط البشري البيئي وهذا القلق على الصعيد العالمي بشأن تأثير الأنشطة البشرية على البيئة والحاجة إلى التخفيف من هذه الآثار أدى بالتالي إلى سن قانون غير ملزم حول البيئة بدأ مع إنعقاد مؤتمر الأمم المتحدة في ستوكهولم حول البيئة البشرية وإطلاق برنامج الأمم المتحدة البيئي في عام 1972 وبدأت مصطلحات مثل  الملوث يتحمل التكلفة  ، المسؤولية المطلقة ، المسؤولية التقصيرية ،
المبدأ التحوطي ، المساواة بين الأجيال ( حق الجيل الحالي في استخدام الموارد الطبيعية لإستخداماته القانونية ليس حقاً مطلقاً ، الجيل الحالي وصي على الموارد الطبيعية وعليه تمرير الموارد الطبيعية إلى الجيل اللاحق أيضاً ) و غيره الكثير من المصطلحات المتعلقة بالبيئة .
أصبحنا نرى على أرض الواقع زيادة الخطر على البيئة فمن إنقراض العديد من أنواع النباتات والحيوانات و إستنفاذ طبقة الأوزون إلى إرتفاع حرارة الأرض وباتت الدول التي تعتبر أمينة على البيئة لصالح أجيال المستقبل تعتمد بصورة متزايدة طريق التنمية المستدامة في عملية وضع خططها وصياغة لوائح أكثر صرامة بالنسبة للصناعة على أساس القانون غير الملزم الذي وضع على الصعيد الدولي وجاء في تقرير لجنة برونتلاند " اللجنة العالمية المعنية بالبيئة والتنمية " ما نصه " الإنسانية لديها القدرة على اعتماد التنمية المستدامة لضمان أن تلبي احتياجات الحاضر من دون المساس بقدرة أجيال المستقبل على تلبية احتياجاتها الخاصة " .

هناك اتجاه متزايد للحكم على المؤسسة طبقاً للمجتمع الذي تعمل فيه تماما كما هو الحال مع الفرد المسؤول الذي نحكم عليه من خلال تصرفاته طبقاً للمجتمع الذي يعيش فيه ، وتقع تأثيرات أنشطة المنشأت على البيئة مثل تلوث الهواء والماء والأرض والتعسف في إستخدام الموارد الطبيعية في إطار تدقيق ومراقبة الحكومات والمساهمين والأفراد .

وما لم يكن هناك عمل محاسبي مناسب يتم سواء من قبل المنشأة أو من قبل الحكومة نفسها فإنه لا يمكن تحديد قيام كل من الجهتين بالمسئولية المناطه به تجاه البيئة ، لذلك برزت الحاجه إلى الحساب أو المحاسبة البيئية ففي أوائل التسعينات من القرن الماضي شرع يرنامج الأمم المتحدة للبيئة والبنك الدولي في دراسة جدوى المحاسبة المادية والنقدية في مجال الموارد الطبيعية والبيئة ووضع المؤشرات الواسعة البديلة للإيراد والناتج المعدل والمستدام بيئياً وفي موازة ذلك وضع الشعبة الإحصائية التابعة للأمم المتحدة منهجيات خاصة بنظام المحاسبة البيئية والإقتصادية المتكاملة كما أصدرت دليل نظام حسابات محلي خاص بالبيئة المتكاملة والمحاسبة الإقتصادية .

تتمثل التكلفة البيئية لأي منشأة في التضحية التي يتحملها المجتمع في صورة الموارد المستهلكة بواسطة المنشأة نتيجة ممارستها لنشاطها وعليه فإن الهدف الأساسي من المحاسبة البيئية يتمثل في الإفصاح عن التزامات الشركة عن الأضرار التي تسببها للبيئة وفي المقابل فإن قياس اثر نشاط المنشأة على البيئة يمكن أن يتم تحديده من عدة جوانب من أهمها :

* قياس اثر التلوث ووضع الخرائط للمدى المقبول للتلوث وحدود الخطر وذلك عن طريق استخدام الأساليب الإحصائية في تحديد خرائط جودة الإنتاج .
* حجم وطبيعة مساهمة الوحدة في المشروعات البيئية ومدى تأثيرها والحاجة إليها .
* مدى تأثير نشاط الشركة على الضوضاء أو الإزدحام أو الإستهلاك والخدمات المتاحة .

إن من أشكال المحاسبة البيئية ما يلي :

ا- المحاسبة الإدارية البيئية :

في المحاسبة الإدارية البيئية هناك تركيز خاص على أوجه توازن المادة والطاقة ومعلومات التكلفة البيئية ويصنف هذا النوع من المحاسبة إلى :

* المحاسبة البيئية الجزئية : وهي أداة محاسبة بيئية داخلية تستخدم لتحديد نشاط استثماري أو مشروع يتعلق بالحفاظ على البيئة من بين جميع عمليات التشغيل وكذلك لتقييم الآثار البيئية لفترة معينة .

* المحاسبة البيئية للتوازن البيئي : وهي أداة محاسبة بيئية داخلية تستخدم لدعم مفهوم الخطط والأفعال والتحقق والتصرف لأنشطة الإدارة البيئية المستدامة .

* المحاسبة البيئية للشركات : أداة تستخدم لإطلاع العامة على المعلومات ذات الصلة والتي جمعت وفقاً للمحاسبة البيئية ويمكن أن يشار إليه على أنه التقرير البيئي للشركة .

ب- المحاسبة المالية البيئية :

تركز المحاسبة المالية البيئية على إعداد تقارير تكاليف الإلتزامات البيئية وغيرها من التكاليف البيئية المهمة الإخرى .

ج - المحاسبة البيئية الوطنية :

في المحاسبة البيئية على المستوى الوطني يتم التركيز بشكل خاص على مخزونات وتدفق الموارد الطبيعية والتكاليف البيئية والتكاليف الخارجية ....إلى أخره .

تساعد المحاسبة البيئية على مستوى الشركات الإدارة في معرفة فيما إذا كانت الشركة تضطلع بمسؤولياتها تجاه التنمية المستدامة أثناء سعيها نحو تحقيق أهدافها التجارية وتولى المحاسبة البيئية القيام بالمهام التالية :

* الإيفاء بالمتطلبات التنظيمية 
* تشغيل مصنعها بطيقة لا ينجم عنها أضرار بيئية 
* الترويج لثقافة ومفهوم السلامة البيئية في العمل بين الموظفين 
* الإفصاح للمساهمين عن مقدار وطبيعة التدابير الوقائية المتخذه من قبل الإدارة 
*ضمان عملية النقل والتخلص الأمن من النفايات الخطرة 


ولمن يريد المزيد فقد ارفقت في الرابط التالي : محاسبة التلوث البيئي للأستاذ / لعيبي هاتو خلف 


تابع القراءة Résuméabuiyad

الانتاجية Productivity

12:15 م | | | 0تعليقات
كانت الإنتاجية وما زالت من أهم الموضوعات التي تفرض نفسها على ساحة البحث أمام الباحثين من المتخصصين والمهتمين بالتنمية الاقتصادية والإجتماعية سواء في الدول المتقدمة أو النامية لذا كان لا بد أن أتناولها هنا بشكل عام مع التركيز على إنتاجية العمل الذي يعتبر من أهم المحددات الرئيسية للإنتاجية وبالتالي فسوف أضع هذه التدوينة تحت قسم الموارد البشرية .


مفهوم الإنتاجية وأهميتها

لقد شهد مفهوم الإنتاجية تطوراً ملموساً مع تطور الفكر الإقتصادي والإداري خلال الفترة الماضية ، فلقد اهتم الاقتصاديون في البداية بإنتاجية العمل وخاصة المتأثرين منهم بالفكر الماركسي الذي يرجع جميع الإنجازات المحققة إلى الجهد البشري ،
بينما اهتم المتأثرون بالفكر الرأسمالي بعلاقة الإنتاج بالنسبة لكل عنصر من عناصر الإنتاج على حده ، أو علاقة كمية الإنتاج بجميع العناصر التي ساهمت في العملية الإنتاجية ، أما الإداريون والمهندسون فقد اهتموا بالتقنية وذلك من خلال تبسيط طرق العمل وترشيد طرق الأداء في المرحلة الأولى ثم بإشباع دوافع الأفراد وتحقيق الرضا في المرحلة الثانية وبالتكامل العضوي والإشتراك في تحديد الأهداف ووضع الخطط والإثراء الوظيفي والإدارة بالأهداف في المرحلة الثالثة .

ونتيجة لهذه الإهتمامات المتعددة لذوي التخصصات المختلفة التي حدثت خلال الفترة الماضية ، فقد تعددت المفاهيم المتعلقة بالإنتاجية الكلية والإنتاجية الجزئية وفيما يلي أهمها :

أ- مفهوم الإنتاجية الكلية :

على الرغم من اختلاف المفاهيم الإقتصادية والإدارية حول الإنتاجي الكلية إلا أن معظمها تشير إلى العلاقة بين المدخلات والمخرجات فمثلاً تعرف الإنتاجية طبقاً للمفهوم الإقتصادي بأنها " العلاقة بين الناتج ( المخرجات ) وجميع عناصر الإنتاج التي استخدمت في الحصول على هذا الناتج ( المدخلات ) ، بينما تعرف الإنتاجية من وجهة النظر الإدارية بأنها " عبارة عن نسبة المخرجات التي يتم الحصول عليها باستخدام مدخلات معينة حسب معايير محددة وأهداف يتم تقريرها مسبقاً " أو بأنها " الاستغلال الأمثل للموارد المتاحة في الحصول على أفضل النتائج المطلوبة " .

ومع أن هذه المفاهيم تشير إلى أن الإنتاجية ما هي إلا مقياس لمدى الكفاءه التي يتمتع بها الفرد أو الوحدة الإقتصادية أو القطاع في تحويل المدخلات المختلفة من مواد وعمل ....إلخ  إلى مخرجات تتمثل في سلع أو خدمات إلا أن المفهوم الإداري يبين أن الإنتاجية لا تقتصر فقط على قياس الإنتاج أو الوحدات المنتجة ولكنها أيضاً تنبئ عن كيفية استخدام الموارد المتاحة وتنسيقها وتشغيلها للحصول على النتائج المطلوبة ومن ثم فهي تشمل تلك العلاقة المتفاعل بين عدد من العناصر الفنية والتنظيمية والإنسانية في مكان العمل .

ب- مفهوم الإنتاجية الجزئية:

يقصد بالإنتاجية الجزئية قياس تأثير أحد عناصر المدخلات للعملية الإنتاجية على الناتج النهائي وذلك من خلال قسمة الناتج ( المخرجات ) على العنصر المراد قياسه سواء أكان عنصر العمل أم المواد الأولية أم رأس المال أم الطاقة فمثلاً تعرف إنتاجية عنصر العمل بأنها " العلاقة بين العمليات الإنتاجية وكمية العمل المستخدم في تلك العمليات " أو بالأحرى هي " علاقة صافي النتائج المحققة بعدد العمالة المستخدمة في عملية أو عمليات إنتاجية معينة خلال فترة زمنية محددة " .

يتضح من العرض السابق لبعض مفاهيم الإنتاجية سواء الكلية منها أم الجزئية أن مفهوم الإنتاجية هو مفهوم نسبي يتأثر بعوامل واعتبارات اقتصادية واجتماعية وفنية وبيئية إلى جانب الظروف الخاصة بكل منظمة أو مجتمع ، كما يتأثر هذا المفهوم باهتمامات وتخصصات الكتاب والباحثين المهتمين في هذا المجال وبالتطورات التي تحدث لأدوات العمل ونظم وأساليب الإنتاج وما ينتج عنها من حذف أو إضافة أو إحلال عنصر معين من عناصر الإنتاج محل أخر مما يجعل ثبات هذا المفهوم أو الاتفاق حوله أمراً يصعب حدوثه .

إن الانتاجبة هي عبارة عن حصيلة التفاعل بين العوامل المادية والبشرية والتي يتم العبير عنها من خلال العلاقة بين المخرجات ( كمية أو قيمة ) وإجمالي المدخلات أو إحداها بهدف التعرف على مدى نجاح فرد أو منظمة أوقطاع في استغلال الإمكانات المادية والبشرية المتاحة أو إحداها خلال فترة زمنية معينة للوصول إلى أهداف محددة سلفاً قد تكون هذه الأهداف إنتاج سلعة أو خدمة أو فكرة ينتفع بها الآخرون ويساهم بها في تحقيق رفاهية المجتمع .

ج - أهمية الإنتاجية :

تعد الإنتاجية بمثابة المحور الرئيسي للنهوض بالتنمية الاقتصادية والاجتماعية في اي مجتمع فعن طريق زيادة الإنتاجية وتحسين مستواها يتم إحداث زيادة فعلية في دخول الأفراد وبالتالي توليد المدخرات التي يمكن من خلالها إيجاد استثمارات إضافية تدعم النظام الإقتصادي وتوفر فرص عمل جديدة وتحقق مزيداً من التقدم والرفاهية لأفراد تلك المجتمعات .

وتزيد أهمية الإنتاجية في الدول النامية والأقل نمواً وذلك لما تواجهه هذه الدول من مشاكل تتمثل في التخلف الإقتصادي والإجتماعي الناتج عن سوء استخدام الموارد المتاحة للانتفاع سواء المادية أو البشرية فمشكلة التخلف لا ترجع إلى قلة الموارد المادية والبشرية وإنما ترجع في الأساس إلى سوء استغلال عناصر الإنتاج المتوفرة والوصول بمستوى إنتاجيتها كماً ونوعاً إلى المستوى المطلوب .

ثانياً : محددات الإنتاجية :

قبل أن أتطرق إلى محددات إنتاجية العمل فلا بد من الإشارة في البداية إلى محددات الإنتاجية الكلية أو ما تسمى بالعوامل التي تعوق نمو الإنتاجية بصورة عامة سواء كان ذلك على مستوى الإقتصاد الوطنى ككل أم على مستوى القطاع أو الوحدة الإقتصادية أو الفرد .

أ- محددات الإنتاجية الكلية :

نظراً لتعدد العوامل التي تؤثر على الإنتاجية الكلية فقد قام المهتمون في هذا المجال بتصنيف هذه العوامل إلى مجموعات متشابهة وفقاً لأسس معنية ومن هذه المجموعات مجموعة العوامل الفنية ومجموعة العوامل الإنسانية وفيما يلي شرح موجز عن ذلك :

مجموعة العوامل الفنية :

تلعب مجموعة العوامل الفنية دوراً أساسياً في التأثير على الإنتاجية فكمية ونوع المعدات المستخدمة التي تعرف برأس المال الثابت وكذا جودة المواد الأولية وطرق وأساليب الإنتاج المتبعة والمواصفات المختلفة للمنتجات .

مجموعة العوامل الإنسانية :

تتسم هذه العوامل التي تؤثر على أداء العنصر البشري بالتعدد والتشابك ما يجعل تحديد أثر كل منها على الإنتاجية بصورة منفردة أمراً صعب التحقيق .

وعلى الرغم من أن مجموعة العوامل الفنية ومجموعة العوامل الإنسانية التي سبق الإشارة إليها تعد أهم العوامل التي تؤثر على الإنتاجية الكلية إلا أن هناك عوامل أخرى لا يمكن إغفالها عند دراسة محددات الإنتاجية ومن أهم هذه العوامل النظام الإقتصادي والسياسي والإجتماعي القائم والتشريعات السائدة في المجتمع حيث تؤثر هذه الأنظمة على الإنتاجية وذلك من خلال القيود التي تضعها على أنواع معينة من النشاط الإقتصادي .

ب - محددات إنتاجية العمل :

يمكن القول ان العوامل التي تؤثر على إنتاجية العمل لا تقتصر فقط على مجموعة العوامل المكونة للقدرة ومجموعة العوامل المكونة للرغبة وإنما أيضاً تتأثر بحجم العمالة المتاحة في المنظمة أو القطاع خلال فترة زمنية معينة ، حيث تؤثر هذه العوامل مجتمعة على إنتاجية العمل نظراً لوجود علاقة بينهما وهي العلاقة التي يمكن التعبير عنها بالمعادلة التالية :

إنتاجية العمل = حجم العمالة مضروباً في مستوى الأداء 

فحجم العمالة يمثل إجمالي عدد الأفراد الذين ينتمون إلى المنظمة أو القطاع خلال فترة زمنية معينة فإذا كان هذا العدد لا يتفق مع متطلبات العمل الفعلية من كل فئة مهنية فإن ذلك سيؤثر على إنتاجية العمل لأن أي زيادة أو نقص في عدد العمالة عن العدد اللازم لأداء العمل سينعكس أثره على تكاليف العمل وذلك إما على شكل زيادة في النفقات نتيجة لما يدفع للعمالة الزائدة من أجور وحوافز أو على شكل خسائر تحدث في حالة نقص عدد العمالة عن العدد المطلوب نتيجة لما ينجم عن النقص من تأخير في الإنتاج أو توقف بعض الأعمال أو تأخيرها أو تحميل العمالة واجبات أكثر من طاقاتها وهذا كله يؤدي إلى حدوث خسائر تزيد من تكاليف العمل وتقلل من العائد ومن ثم تؤثر على مستوى الإنتاجية .
أما مستوى الأداء فيقصد به الجهد المبذول من فرد أو مجموعة من الأفراد سواء بمساعدة الآلة أو بدونها خلال فترة زمنية معينة وتشكل القدرة والرغبة العوامل الأساسية التي تؤثر على مستوى الأداء ومن ثم على الإنتاجية فإذا لم يكن لدى الفرد القدرة على القيام بما يناط به من أعمال فإن أداءه الفعلي سيكون ضعيفاً حتى وإن كانت لديه رغبة كبيرة في العمل وبالمثل فإن الفرد الذي لا يشعر برغبة حقيقية في إنجاز الأعمال أو المهام التي كلف بها فإنه لا يمكن أن يؤدي عمله بشكل جيد حتى وإن كانت لديه مقدرة كبيرة على أداء العمل وبالتالي فإن عاملي القدرة والرغبة هما عاملان متكاملان يساهمان سوياً في تحديد مستوى الأداءويمكن التعبير عن ذلك بالمعادلة التالية :

مستوى الأداء = القدرة مضروباً في الرغبة 

فالقدرة يقصد بها تمكن العمالة من أداء الأعمال الموكلة إليها بالدرجة المطلوبة من الإتقان يوتحكم بالقدرة البشرية متغيران أساسيان هما المعارف والمهارات فإذا ما توفر هذان المتغيران بالقدر والنوع المطلوبين فإن مستوى الأداء سيرتفع وفيما يلي عرض موجز لكل منهما :
فالمعارف تمثل حصيلة المعلومات التي تتوفر لدى الفرد وتتعلق بالعمل الذي يؤديه وتتكون المعارف عادة من خلال التعليم الذي يتلقاه الفرد والبرامج التدريبية التي يحصل عليها والقراءات التي يقوم بها بالإضافة إلى المعلومات التي تتكون لدى الفرد أثناء حياته العملية والتي تأتي إما عن طريق زملائه أو رؤسائه في العمل أو من خلال إطلاعه على الأدلة التنظيمية وأدلة الإجراءات وطرق العمل ...إلخ كل هذه العوامل تساعد على تكوين المعارف التي تؤثر على قدرة العمالة ومن ثم على مستوى أدائها .

والمهارات يقصد بها إلمام الفرد بأساليب العمل وأدواته بالقدر الذي ينكنه من القيام بأدائه على الوجه المطلوب وتشكل المهارات بنوعيها الفكرية والجسمية البعد الثاني للقدرة وتتكون عادة من خلال الممارسة الفعلية للعمل والتدريب العملي الذي يتم أثناء التعليم أو بعده ، فالتعليم والتدريب والممارسة الفعلية تعمل على إكساب الفرد مهارات جديده وتصقل مهاراته السابقة التي يحتاجها العمل وتمكنه من إجادة عمله وإتقانه .

وأما الرغبة فهي تمثل البعد الثاني للأداء وتتعلق الرغبة بدواقع الأفراد التي تختص بالسلوك ولذلك فهي أصعب من القدرة من حيث تكوينها أو معالجتها أو التنبؤ بها أو معرفة أثارها ، وأهم العوامل التي تؤثر على الرغبة هي الاتجاهات والمواقف حيث توجد علاقة فيما بينهما ويعبر عنهما بالمعادلة التالية :

الرغبة = الاتجاهات مضروباً بالمواقف 

فالاتجاهات تتكون خلال مراحل حياة الفرد المختلفة بداية بالأسرة والمدرسة ومروراً بالتجارب الشخصية التي يمر بها وتتأثر إتجاهات الفرد بعوامل خارجية مثل القيم والمفاهيم الإجتماعية والعادات السائدة والتكوين الشخصي والتربية والظروف الاقتصادية والإجتماعية ، ونظراً لأن الاتجاهات هي عبارة عن حال فكرية أو مجموعة أراء تتكون في ذهن الفرد نحو الأشياء التي حوله فإن التعرف على هذه الإتجاهات يحتاج إلى إستخدام وسائل معينة مثل الإستقصاء والمقابلة إلى الإستعانة ببعض المؤشرات الأخرى مثل معدلات الأداء والغياب ودوران العمل والتأخير والتأخير والشكاوي إذ أن هذه الأمور تعبر في الغالب عن عدم رضا العاملين عن العمل الذي يؤدونه ويمكن توجيه اتجاهات العاملين نحومسارها الصحيح عن طريق حسن التخطيط وتهيئة الظروف المناسبة .
أما المواقف فيقصد بها مجموعة الأحداث والظروف التي يواجهها الفرد في مكان وزمان معين فمثلاً العاملون في المنظمة يواجهون مواقف مختلفة عند تعاملهم مع الرؤساء والمرؤسين والمتعاملين والآلآت حيث تتفاعل هذه المواقف مع اتجاهاتهم فينتج عن هذا التفاعل سلوك معين يؤثر على أدائهم لأعمالهم فإذا كانت المواقف إيجابية فإنها ستعزز الاتجاهات الإيجابية للعمالة نحو أعمالها أما إذا كانت المواقف سلبية فإن ذلك سيؤدي إلى أحد أمرين : إما أن يظل العامل على اتجاهه الإيجابي نحو عمله وهو الجد والإخلاص فيه على الرغم من سلبية الموقف وهذا لا يتأتى إلا إذا كان العامل قوي الإيمان ثابت المبادئ يدرك رسالته في الحياه أو أن يتغير اتجاهه نحو العمل فيصبح سلبياً لا يجد فيه ولا يخلص في أدائه وفي هذه الحالة تصبح علاقته بالعمل علاقة غير عضوية ومستوى أدائه منخفضاً واحتمال استمراره بالعمل ضعيفاً ولذلك كان لا بد من التعرف على هذه الجوانب التي تؤثر على عنصر الرغبة ليس فقط عند تحديد العوامل التي تؤثر على إنتاجية العمل وإنما عند دراسة العمالة المتاحة .

قياس الإنتاجية 

يقصد بقياس الإنتاجية دراسة العلاقة بين المخرجات وإجمالي المدخلات أو إحداها خلال فترة زمنية معينة وذلك بهدف التعرف على النتائج التي تم التوصل إليها في تلك الفترة وتتطلب دراسة هذه العلاقة تحديد كل من أهداف القياس وأساليبه وذلك حتى يمكن التوصل إلى المؤشرات الكمية المطلوب توفيرها .، فالهدف من القياس ليس فقط الوصف والتفسير للإنتاجية وإنما أيضاً تحديد المسببات التي أدت إلى إنخفاض الإنتاجية أو إرتفاعها وتمكين الإدارة من اتخاذ القرارات المناسبة .

وعلى الرغم من تعدد طرق قياس الإنتاجية وتباينها فإنه يمكن أن نورد أهم الطرق وذلك على النحو التالي :

طرق قياس الانتاجية الكلية : تستخدم هذه الطريقة لدراسة وتحليل العلاقة الكلية بين المخرجات وبين المدخلات ويعطي هذا المقياس صورة إجمالية للإنتاجية التي تعبر عن كفاءة الإدارة وفاعليتها في توظيف الموارد المتاحة .

طرق قياس الإنتاجية الجزئية : نظراً لصعوبة تحديد التأثير الذي يسببه أي تغيير يحدث لأي عنصر من عناصر الإنتاج على المحصلة النهائية للإنتاجية في ظل المؤشرات الكلية ولعدم القدرة على تحديد مسببات هذا التغيير في هذه الحالة فإنه لا بد من قياس الإنتاجية الجزئية وذلك حتى يمكن الحصول على المؤشرات المتعلقة بكل عنصر من عناصر الإنتاج موضع القياس على حده وبالتالي التعرف على مدى كفاءة وفاعلية استخدام هذا العنصر في العمليات الإنتاجية .

تابع القراءة Résuméabuiyad

دليل الحسابات Chart of Account

1:59 م | | | 0تعليقات
يعتبر دليل الحسابات لبنه أولى نحو بناء نظام محاسبي متكامل و سواء قلنا دليل الحسابات أو مخطط الحسابات أو شجرة الحسابات فكل التسميات وإن تعددت فمعناها واحد و تدل على قائمة تضم مجموعة من الحسابات يتم ترتيبها وفق نمط وأسلوب معين وحتى نحقق النجاح لأول خطوه في إعداد النظام المحاسبي يجب اتخاذ قرار بشأن ما نريد متابعته من حسابات
وبالتالي فدليل الحسابات ببساطة كما قلت يمثل قائمة تحتفظ بها المنشأة من أجل تسجيل وتتبع بنود ومدخلات معينة وسواء قررت استخدام نظام يدوي أو آلي فإنه بالإمكان تعديل وضبط مخطط الحسابات بما يتناسب مع نشاط أي منشأة .


وكون دليل الحسابات هو الأساس الذي يبنى عليه أي نظام محاسبي فيجب علينا عند تصميمه الإهتمام بإعداده بطريقة صحيحة في المرة الأولى وأن نجعل التصنيفات الخاصة بكل حساب موجزة بقدر الإمكان وأن نترك حيزاً كافياً في التسلسل الرقمي بحيث نتمكن من اضافة حسابات جديدة في المستقبل .

وحتى يتم تصميم دليل حسابات متكامل يهدف إلى تبويب وتحليل وتصنيف العمليات المالية والتي تساعد بدرجة رئيسية في تحقيق أهداف النظام المالي والمحاسبي يجب تحديد طريقة ترقيم الحسابات وفق لتصنيف الحسابات المتعارف عليه وكما هو معروف فالحسابات تنقسم إلى نوعين :
1- حسابات الميزانية وتمثلها حسابات الأصول والخصوم والتي تعبر بدورها عن المركز المالي للمنشأة
2- حسابات الأرباح والخسائر وتمثلها حسابات الإيرادات والمصروفات والتي تعبر عن نتيجة النشاط للفترة المالية الحالية .

ويجب علينا أيضاً أن نعرف أن صيغة الحساب هي التي تحدد مكانه في دليل الحسابات ومن هذا المنطلق فالحسابات يمكن ترقيمها كالتالي :

الرقم 1 يعبر عن حسابات الأصول
الرقم 2 يعبر عن حسابات الخصوم
الرقم 3 يعبر عن حسابات المصروفات
الرقم 4 يعبر عن حسابات الإيرادات

وبالتالي فالحسابات السابقة تمثل الحسابات الرئيسية في الدليل وإذا اردنا إضافة اي حساب يتفرع من الحساب الرئيسي فيجب علينا أن نعرف طبيعة الحساب الذي نريد أن نضيفه هل هو أصل أو خصم أو مصروف أو إيراد حتى يتم اضافته تحت الحساب الرئيسي بحيث يأخذ رقمه بالإضافة إلى رقم يميزه فعلى سبيل المثال :

الأصول يعبر عنها بالرقم 1 وكما هو معروف فهذا الحساب ينقسم إلى أصول ثابتة ومتداولة ويكون الترقيم
11 الأصول الثابتة
12 الأصول المتداولة

وحتى نحصل على تفريع أكثر يتم إدراج كافة الحسابات الخاصة بكل من الأصول الثابتة والمتداولة وفق تسلسل مرتب ويكون الشكل كالتالي:

1 الأصول

11 الأصول الثابتة
111 الأراضي
112 المباني ......وهكذا

12 الأصول المتداولة
121 الصندوق
122 البنك
12201 البنك الرئيسي
12201001 البنك درهم
12201002 البنك دولار ....وهكذا

كما لاحظنا مما سبق فالحساب الجديد يأخذ رقم الحساب الرئيسي إضافة إلى رقم يميزه وقد تعمدت إستعمال الصفر في الحسابات 01 ، 001 وذلك بغرض المرونة والتوسع في الدليل المحاسبي مستقبلا وهكذا عند إضافة اي حساب جديد تحت بند الأصول

وما ينطبق على حساب الأصول ينطبق كذلك على حساب الخصوم ولكن حتى تتأكد الفكره سأقوم بإضافة الحسابات تحت الخصوم ولن يكون هناك داعي للمصروفات أو الإيرادات لأن العملية ستكون مكرره ولكنني سوف أرفق بهذه التدوينة ملخص كامل لدليل حسابات قد يكون شائع في أغلب المنشأت حيث أن الدليل هو الدليل للحسابات في أي شركة ولكن الفرق في طبيعة النشاط والحسابات المستخدمة في المنشأة وبالتالي يجب أن يتم تكييف الدليل بحسب طبيعة النشاط.

وبالعودة إلى حساب الخصوم والذي ينقسم إلى خصوم ثابتة تمثل حقوق الملاك أو المالك وكذا رأس المال والمخصصات وغيرها أو خصوم متداولة تكون للمنشأت تجاه الغير مثل الموردون والمصروفات المستحقة وغيره وبالتالي فالترقيم يكون كالتالي:

2 الخصوم
21 الخصوم الثابتة
211 حقوق الملكية
212 المخصصات
213 الاحتياطيات ....وهكذا

22 الخصوم المتداولة
221 الموردون
22101 موردون محليون
22101001 خالد طاهر الحبابي
22102 مورون خارجيون ....وهكذا

وهكذا بالنسبة للمصروفات والإيرادات ، فكما نرى إن دليل الحسابات يمثل الوقود لأي نظام محاسبي ولا بد منه حتى تكتمل أساسات العملية المحاسبية وللمزيد يجب الإطلاع على دليل الحسابات في الرابط التالي :

https://sites.google.com/site/almohasb1blogspot/accounts/chartofaccount.xls


تابع القراءة Résuméabuiyad

جميع الحقوق محفوظة ©2013