جهاز أبو ظبي للمحاسبة Abu Dhabi Accountability Authority - ADAA

10:57 ص | | | 0تعليقات
إن جهاز أبو ظبي للمحاسبة يمثل هيئة مستقلة تم إنشاؤه وفقاً للقانون رقم 14 لسنة 2008 ويتمثل دوره الرئيسي في :
* التحقق من أن إدارة وتحصيل وصرف أموال وموارد الجهات العامة تتم بكفاءة وفاعلية واقتصادية .
* التحقق من صحة التقارير المالية والتزام الجهات العامة بالقوانين والأنظمة واللوائح وقواعد الحوكمة .
* الإرتقاء بمبدأ المحاسبة والشفافية في الجهات العامة .


الاختصاصات والمهام

لقد حدد قانون إنشاء الجهاز اختصاصات ومهام الجهاز كالأتي :
* تدقيق القوائم المالية الموحدة للحكومة والقوائم المالية للجهات الخاضعة لرقابة الجهاز .
* مراجعة الأداء والمخاطر وله في سبيل ذلك القيام بما يلي :
* فحص كفاءة وفاعلية واقتصادية الأنشطة المالية والتشغيلية للجهات الخاضعة .
* التأكد من التزام الجهات الخاضعة للقوانين والنظمة واللوائح وقواعد الحكومة .
* فحص المخالفات التي تقوم الجهات الخاضعة بالتحقيق فيها .
* تقديم المشورة ورفع التوصيات والقيام بأي إجراءات أو خدمات للجهات الخاضعة .
*تدريب وتأهيل خريجي الجامعات والمعاهد من مواطني دولة الإمارات العربية المتحدة وتأمين مراكز التدريب اللازمة لذلك .
* مباشرة التحقيق في البلاغات التي تحال إليه وكذا ما يتكشف له من مخالفات .

الأهداف الإستراتيجية

تتلخص هذه الأهداف فيما يلي :
* الحث على مبادئ الجوكمة والمحاسبة والشفافية من أجل التحقق من أن الأموال التي تم صرفها من قبل الجهات العامة تحقق الأهداف
المرجوه بكفاءه وفاعلية اقتصادية .
* تحسين الأداء من خلال دعم الجهات العامة لتحسين أدائها وتطوير جودة البيانات المستخدمة من قبل متخذي القرار.
* التشجيع والمحافظة على إستخدام الممارسات الرائدة من خلال البحث والتطوير المستمر وتبادل المعلومات والخبرات .
* تنمية الموارد البشرية وتدريب وتطوير خريجي الجامعات والمعاهد من مواطني دولة الإمارات المتحدة والإحتفاظ بالأفراد ذوي
المؤهلات والخبرة العالية .

الإستراتيجية العامة

تركز هذه الإستراتيجية على مساعدة الجهات الخاضعة على تحسين الأداء والارتقاء بمبدا المحاسبة والشفافية من خلال:
* أن يصبح الجهاز مستشاراً موثوق به للحكومة وللجهات الخاضعة .
* أن يكون مثال يقتدى به وأن يشجع على تطبيق أفضل الممارسات الرائدة.
* دعم وتحسين التواصل والتعاون بين الجهات الخاضعة وتشجيع تبادل الخبرات .

الأعمال التي يقوم بها الجهاز

1- التدقيق المالي والتنظيم المهني
تشتمل المسؤولية القانونية للجهاز تدقيق البيانات المالية الموحدة لحكومة أبو ظبي والبيانات المالية الصادرة عن مختلف الجهات العامة وذلك للتأكد من خلو تلك البيانات المالية من أي أخطاء جوهرية وإن إدارة هذه الجهات قامت بوضع إجراءات ونظم رقابية فعالة للتأكد من دقة وصحة هذه البيانات .
2 - مراجعة الأداء والمخاطر
إن التحقق من أن موارد وأموال الجهات العامة يتم إدارتها وتحصيلها وصرفها بصورة فعالة وبكفاءه واقتصادية يعتبر جزءاً هاماً من مهام الجهاز وفقاً للوائح والقوانين والإرشادات الرقابية المطبقة وقواعد الحوكمة لهذا يقوم الجهاز بصورة دورية بمراجعة أداء الجهات العامة والمخاطر التي تتعرض لها.
3 - الإستشارات والمساعدة
يقدم الجهاز المساعدة والخدمات الإستشارية إلى المجلس التنفيذي والجهات العامة والاطراف ذات العلاقة لمساعدتهم على تحسين الأداء والارتقاء بمبدأ المحاسبة والشفافية والتأكد من تحقيق الجهات العامة للأهداف المرجوه
4 - الفحص الخاص
يباشر الجهاز التحقيق في البلاغات المحالة إليه وكذا ما يتكشف له.

الــتــدريــــب

تم تأسيس مركز " أداء " للتدريب من قبل الجهاز وذلك في عام 2008 ويعتبر هذا المركز متخصص ومبنى وفق أعلى المعايير العالمية حيث يكرس كافة جهوده لتعليم وتدريب مواطني دولة الإمارات العربية المتحدة هادفاً إلى تزويدهم بالمعرفة والمهارات والخبرات اللازمة والمناسبة لمتطلبات بيئة العمل الحالية ، وقد قام المركز بالتعاون والتنسيق مع مؤسسات عالمية على توفير برامج ومناهج تدريبية متخصصة لمساعدة مواطني الإمارات في إجتياز امتحانات زمالة المحاسبين القانونيين المعتمدين وزمالة المدققين وذلك لما لهذه البرامج التدريبية من أهمية في توفير الفرص الملائمة للخريجين ولتوسيع أفاق المعرفة والفهم في هذه المجالات وجعلهم العنصر الأساسي في تقديم المزيد من التقدم والإزدهار لإمارة أبو ظبي وللمزيد يرجى الإطلاع على موقع الجهاز على الرابط التالي
تابع القراءة Résuméabuiyad

منتدى التعليم الإبداعي العربي بتونس 2010 Innovative Education Forum Arabia

4:47 ص | | | 0تعليقات

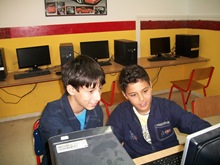
تونس تحتضن منتدى التعليم الإبداعي العربي

من 4 إلى 7 أكتوبر

portail

أخبار تونس – من المنتظر أن تحتضن تونس من 4 إلى 7 اكتوبر 2010 منتدى التعليم الإبداعي العربي الذي تنظمه شركة Microsoft  العالمية تحت إشراف وزارة التربية وذلك على إثر انعقاد المنتديات الوطنية للمعلمين المبدعين في كل بلد عربي.و ستكون بلادنا خلال هذه الأيام محطة لتتويج أفضل المشاريع المدمجة لتكنولوجيات الاتصال والمعلومات في قطاع التعليم .

وتهدف هذه المبادرة التي ستوجه أساسا إلى المعلمين المبدعين والمدارس الإبداعية الى تعزيز تبادل التجارب المتميزة في مجال توظيف التكنولوجيات الحديثة في التعليم وإتاحة فرص الالتقاء وتبادل الخبرات بين المربين المبدعين في العالم العربي.

وانطلاقا من المنتديات الوطنية للمعلمين المبدعين التي انتظمت في كل بلد عربي، يمثل المنتدى العربي المرحلة النهائية قبل انعقاد منتدى التعليم الإبداعي العالمي في كاب تاون بجنوب إفريقيا من 26 إلى 30 أكتوبر 2010.

ويتضمن برنامج المنتدى العربي زيارة المعلمين المبدعين إلى مواقع تاريخية بتونس لجمع المعلومات والصور وصياغة مشاريع تعليمية ليتم ترشيح المشروع الأكثر إبداعا للمشاركة في النهائيات العالمية.fleurbanniere

تابع القراءة Résuméabuiyad

l'innovation pédagogique التجديد البيداغوجي وتفعيل الإنتاج الرقمي

12:14 م | | | 0تعليقات

100_0273

bsmlh1

إن من أهم التحديات التي تواجه العملية التعليمية في مجتمع المعلومات هو القدرة على استكشاف الطرق الجديدة للتعليم واستنباط حلول تستند إلى معرفة الوسائل التكنولوجيا الحديثة المستخدمة في التعليم والتمكن من تصميم بنية مناسبة للتعليم التفاعلي والإبداع في استخدام مثل هذه الطرق واستثمارها وإخضاعها لحاجات المتعلمين ، ويعتبر التعليم الإلكتروني من أهم الطرق وأحد الوسائل التعليمية التي تعتمد على الوساطة الإلكترونية في إتاحة المعرفة للمتعلمين .

100_0264

المعلوميات خاصية العصر.

تعد تكنولوجيا المعلومات الخاصية التي رسمت الملامح الأولى لمجتمع المعلومات هذا الأخير تميز بالتركيز على العمليات التي تعالج فيها المعلومات والمادة الخام الأساسية هي المعلومة التي يتم استثمارها لتوليد المعرفة .

المعلوميات هي علم يهتم بتحليل ومعالجة المعرفة بواسطة أجهزة إلكترونية من أهمها جهاز يطلق عليه الحاسوب أو الحاسب أو الكمبيوتر وهو يعالج المعارف بدقة وبإتقان وسرعة متناهية مع تعدد الإمكانيات كما أنه يقوم بتنفيذ أوامر الإنسان من كافة العمليات ولكنه يقوم فقط بالعمليات التي يرسمها له المبرمج.

يعد الحاسوب نتيجة من نواتج التقدم العلمي والتقني المعاصر ، كما يعد في الآونة الأخيرة محور اهتمام المربين والمهتمين بالعملية التعليمية . وقد اهتمت النظم التربوية بالحاسوب ودعت إلى استخدامه في الإدارة المدرسية أو في التدريس .

100_0270

الحاسوب لغة رقمية نحو المعرفة .

يعرف الحاسوب بأنه جهاز إلكتروني مصمم بطريقة تسمح باستقبال البيانات واختزالها ومعاملتها وذلك بتحويل البيانات إلى معلومات صالحة للاستخدام واستخراج النتائج المطلوبة لاتخاذ القرار .

ويعتبر هذا الجهاز من أهم سمات العصر الحديث فكل شيء حولنا يدار من خلاله . وللحاسوب أجهزة تتكامل معه وتساعده على إنجاز مهامه . فهناك أجهزة خاصة للإدخال وأخرى للمعالجة وثالثة للتخزين ...

وإذا نظرنا للحاسوب نظرة شاملة نجده يقوم ليس فقط باستقبال البيانات ومن ثم معالجتها حسب رغبتنا وإخراج نتائج علمية وتخزينها بل يمكنه أيضا نقلها إلى حاسوب آخر أي تبادل المعلومات بين الحواسيب وهو ما يسمى بالشبكات .

يتوفر الحاسوب على نظام للتشغيل ويعتبر كمنظم لحركة المرور حيث يتحكم في تدفق البيانات على الحاسوب ويشغل ويوقف تشغيل مختلف العمليات . ويعتبر من جهة الواسطة التي تستطيع التطبيقات عبرها الوصول إلى العتاد وبرمجيات النظام . ومن المهمات الأساسية لنظام التشغيل هي التحكم بالوصول إلى الأقراص ووسائط التخزين وأهم أنظمة التشغيل حالي ويندوز ولينكس

100_0272

الحاسوب أدوار تعليمية متعددة .

فرض الحاسوب نفسه كوسيلة تعليمية تعددت أساليب استخدامها في التعليم وأصبح الاهتمام الآن منصبا على تطوير الأساليب المتبعة في التدريس .

واستحدثت أساليب جديدة يمكن أن يسهم الحاسوب من خلالها في تحقيق ودعم أهداف المناهج التعليمية . وهناك الكثير من البرانم التعليمية إضافة إلى أن البرانم التعليمية العربية المتوفرة حاليا لها خصائص علمية وتربوية كبيرة ومعمولة لتناسب التلاميذ والأساتذة والمناهج ويرجع هذا إلى أن التطوير في الميدان التربوي مستمر دون توقف .

إن استخدام الحاسوب في الميدان التربوي يمنح الفرصة للتلاميذ للتعلم وفق طبيعتهم النشطة للتعرف على التكنولوجيا السائدة في المجتمع زيادة إلى أن الحاسوب يوفر الوظائف التالية .

- تصميم البرامج التعليمية لتحقيق أهداف تعليمية و سلوكية .

- اختصار الزمن وتقليل الجهد على الأستاذ والمتعلم .

- تعدد المصادر المعرفية وتعدد البرامج التي يمكن أن يوفرها الحاسوب للمتعلمين .

- القدرة على خزن المعلومات بكميات غير محددة وسرعة استعادة استعمالها

- تنوع الأساليب في تقديم المعلومة .

- ملاءمة كل برنامج لمجموعة من المتعلمين ولمادة تعليمية معينة .

- تنظيم عملية التفكير الإبداعي لدى المتعلم .

- تفريد عملية التعلم عن طريق التعليم الذاتي .

- يقوم الحاسوب بدور الوسائل التعليمية في تقديم الصور والصوت والأفلام والتسجيلات الصوتية ...

- استخدام الحاسوب في حل المشكلات وتحقيق بعض الأهداف النوعية .

- جذب انتباه المتعلمين فهو وسيلة مشوقة تخرجهم من الروتين والحفظ والتلقين

كما أن الفعل التعليمي للحاسوب يتوافق مع كل فئة بحسب قدراتهم ، ويمكن للمتعلمين الضعاف استعمال الحاسوب عدة مرات دون ملل كما يمكنهم من تصحيح أخطائهم دون الشعور بالخجل من زملائهم . فالحاسوب يمكن أن يوفر تعليما للمتعلمين وقت ما يشاءون وفي أي موقع وحتى بعيدا عن حضور الأستاذ.

ومن الواضح أن عملية التعليم بتوظيف الحاسوب تتطلب ضروريات لابد منها :

- وضوح الأهداف المراد تحقيقها من البرنامج .

- إخبار المتعلمين عن المدة الزمنية المتاحة للتعلم .

- تزويد المتعلمين بأهم المفاهيم والخبرات التي يلزم التركيز عليها وتحصيلها أثناء التعلم .

- شرح الخطوات التي على المتعلمين اتباعها لإنجاز أعمالهم وتحديد الوسائل التعليمية التي يمكن الاستعانة بها .

- تعريف المتعلمين بكيفية تقويم تحصيلهم .

- تحديد الأنشطة التي يقوم بها المتعلم بعد انتهائه من التعلم .

100_0265

تأثيرات التكنولوجيا على أطراف العملية التعليمية .

إن إدخال التكنولوجيا في مجال التعليم أحدثت تغيرات داخل جماعة القسم وكذلك في العلاقة بين المدرسين والتلاميذ وكذا في إمكانيات الحصول على المعرفة والفعل فيها وإشاعتها . فاستعمال تكنولوجيا المعلومات يسهل العمل في إطار مجموعات تنعكس على دور المدرس الذي يلعب دور المرشد والوسيط في بناء التعلمات . إلا أن المدرس الحالي تواجهه العديد من التحديات ن فهو وسط عالم متحرك من التكنولوجيا ووسائل الاتصال المتدفقة باستمرار وتلاحقه المستجدات التربوية الواحدة تلو الأخرى ، فلا يكاد يستوعب مستجدا حتى يجد نفسه في مواجهة مستجد آخر عليه استيعابه وتطبيقه تماشيا مع رياح التغيير والتجديد ، مما يفترض إعداده يسير بتوازي مع المستجدات ليساير التطورات ويتمكن من مواجهة تحديات التربية الحديثة التي جعلت من المدرس الموجه والمصمم للمنظومة التعليمية داخل الفصل التعليمي واختيار أفضل الوسائط لتحقيق أهدافه التربوية وفق الإمكانات المتاحة داخل البيئة المدرسية وعليه حاجاته إلى كفايات معرفية وبيداغوجية وتواصلية تتأتى عن التكوين الأساس بداية والتكوين المستمر لاحقا والتكوين الذاتي الذي يمكن أن تلعب فيه التكنولوجيا دورا هاما في دعم كفاياته . فمهمة المدرس لا تقتصر فقط على مسايرة التطور والتغيير بل يمكن أن يشكل قاطرته لتوجيهه نحو الأفضل .

100_0263

التعليم والانترنيت

أدى التطور المتلاحق في مجال الحاسبات الآلية إلى ظهور توع من الشبكات فائقة الإمكانات تعرف بالشبكة العنكبوتية وهي عبارة عن مئات الملايين من الحاسبات المرتبطة ببعضها البعض عن طريق خطوط الهاتف أو الأقمار الاصطناعية .

وبالنظر إلى سهولة الوصول إلى المعلومات الموجودة على الشبكة فقد أغرت الكثيرين بالاستفادة منها كل في مجاله . من جملة هؤلاء التربويون الذين بدأوا باستخدامها في مجال التعليم . ويشير كثير من الباحثين إلى أن الانترنيت سوف

تلعب دورا كبيرا في تغيير الطريقة التعليمية المتعارف عليها في الوقت الحاضر، وقد أشار مدير عام شركة ميكروسوفت العالمية إلى أهمية الانترنيت في التعليم بقوله " أن طريق المعلومات السريع سوف يساعد في رفع المقاييس التعليمية لكل فرد من الأجيال القادمة حيث يتيح طرائق جديدة في التدريس ومجالا أوسع بكثير للاختيار " .

وفي ظل التطور المذهل في نظم الاتصال أصبحت شبكة الانترنيت تقدم خدمات عديدة للطلاب والأساتذة والباحثين في العالم خصوصـا ما يتعلق بتناقل المعلومات .

يحتوي نظام شبكة الانترنيت على ملايين الصفحات المترابطة حيث يمكن الحصول على الكلمات والصوت وأفلام الفيديو والأبحاث التعليمية المرتبطة بهذه المعلومة من خلال الصفحات المختارة ، ومع تطور هذه الشبكة وانتشارها عالميا أصبحت الانترنيت أداة لحفظ المعلومات وحولت التعليم من الطريقة التقليدية إلى

التعليم الفردي ، وهكذا يمكن أن تؤدي الشبكة دورا رائدا في ميدان التعليم والتعلم عن بعد .538

تابع القراءة Résuméabuiyad

الإستثمار العقاري Investment Property

10:36 ص | | | 0تعليقات
تعتبر الاستثمارات العقارية جزء لا يتجزأ من إقتصاد أي دولة حيث يتم الإستثمار في العديد من المشاريع وبمبالغ طائلة وعلى هذا الأساس سيكون من المفيد أن نلقي نظرة على المبادئ المحاسبية الهامة للمعايير الدولية لإعداد التقارير المالية وعلى وجه التحديد المعيار 40 الخاص بالإستثمارات العقارية .


ما هي الإستثمارات العقارية ؟

الإستثمارات العقارية هي ملكية أرض أو بناية أو الإثنان معاً أو جزء منهما تعود للمالك أو المستأجر بموجب عقد إيجار تمويلي لكسب الإيجار او الإرتفاع في قيمتها أو الإثنين معاً بدلاً من إستخدامها في الإنتاج أو توريد البضائع والخدمات أو للأغراض الإدارية أو للبيع ضمن النشاط المعتاد للمنشأة .

ويجوز أن يصنف ويحسب الإستثمار العقاري الذي يملكه شخص ما بموجب عقد إيجار تشغيلي على أنه استثمار عقاري إذا ما انطبق على العقار تعريف الاستثمار العقاري وفي حالة كون المنشأة تستخدم نموذج القيمة العادلة لحساب الإستثمار العقاري ،وفيما يلي بعض الأمثلة على الإستثمار العقاري :

* الأرض المحتفظ بها بهدف تحقيق ارتفاع في قيمتها على المدى البعيد وليس بغرض البيع على المدى القريب وعلى هذا الأساس فإن الأرض المحتفظ بها لغرض مستقبلي غير محدد تعتبر ارض محتفظ بها بقصد زيادة قيمتها .
* مبنى تملكه المنشأة أو تستأجره المنشأة بموجب عقد إيجار تمويلي وتؤجره بموجب عقد إيجار تشغيلي .
* عقار يتم تطويره لاستخدام مستقبلي كإستثمار عقاري .


متى يتم الإعتراف بالإستثمار العقاري كأصل ؟

يتم الإعتراف بالأصل على أنه إستثمار في الحالتين التاليتين :

1- عندما يكون من المحتمل أن يحقق منافع إقتصادية في المستقبل .
2- عندما يمكن قياس تكلفته بصورة موثوق بها .

بأي مبلغ يتم الإعتراف مبدئياً بالإستثمار العقاري ؟

يقاس الإستثمار العقاري مبدئياً بتكلفته وتشمل التكلفة ثمن الشراء وأي نفقات مباشرة متعلقة بالإستثمار العقاري المشترى بينما يتم إحتساب تكاليف الأرض والبناء بالنسبة للإستثمار العقاري المشيد ولا تعتبر المنشأة تكاليف الصيانة اليومية ضمن قيمة الإستثمار العقاري بل يتم تحميل مثل هذه التكاليف على بيان الأرباح والخسائر ، وإذا جرى تأجيل سداد دفعات الإستثمار العقاري فستكون تكلفته حينها هي المقابل النقدي لثمنه .

يجب أن تكون التكلفة المبدئيه للإستثمار العقاري المحتفظ به بموجب عقد إيجار هي القيمة العادلة للعقار أو القيمة الحالية لمدفوعات الإيجار بحدها الأدنى أيهما أقل وينبغي تثبيت مبلغ معادل له على أنه إلتزام وهنا تكون القيمة العادلة للعقار هي القيمة العادلة للفائدة المتحققة من العقار المؤجر وليس العقار بحد ذاته .


عند أي مقدار يتم قياس الإستثمار العقاري بعد الإعتراف الأولي ؟

يجب على المنشأة أن تختار سياسة محاسبية مناسبة لقياس استثماراتها العقارية من بين النماذج التالية :

* نموذج القيمة العادلة
* نموذج التكلفة

ومع ذلك إذا ما تم إحتساب العقار المؤجر بموجب عقد إيجار تشغيلي عقاراً إستثمارياً فستكون الحاجه لإختيار الحساب بالقيمة العادلة وخيار التكلفة لن يكون متاحاً ، وإعتباراً من يناير 2009 يمكن أن يتم قياس الإستثمارات العقارية قيد الإنشاء أيضاً بالقيمة العادلة إذا ما كان بالإمكان تحديد هذه القيمة والتي كان يجري حسابها من قبل على أنها تكلفة حتى الإنتهاء من التشييد ، وإذا ما إختارت المنشأة نظام القيمة العادلة أو التكلفة لإستثمارها العقاري فالمطلوب منها حينذاك تطبيق نفس النظام على العقارات المشابهة .


نموذج القيمة العادلة

بموجب نموذج القيمة العادلة تقيس المنشأة الإستثمار العقاري بالقيمة العادلة ويعترف بالأرباح والخسائر الناتجة عن تغير القيمة العادلة للإستثمار العقاري على أنها أرباح وخسائر .

إن القيمة العادلة للإستثمارات العقارية هي الثمن الذي يتم بموجبه التبادل بين أطراف كل منهم لديه الرغبة في التبادل وعلى بينة من الحقائق ويتعاملان بإرادة حرة حيث ينبغي أن تعكس القيمة العادلة ظروف السوق في نهاية فترة التسويق .

وفي هذا الإطار من المهم الإشارة إلى أن النفقات الرأسمالية المستقبلية المخصصة لتطوير العقار والفوائد المستقبلية ذات الصلة بهذه النفقات المستقبلية يتم أخذها بعين الإعتبار عند تحديد القيمة العادلة للإستثمارات العقارية قيد الإنشاء كونها جزء من خطة الإنشاء الإستراتيجية ، وأمثلة القيمة العادلة أسعار الأسهم المتداولة في البورصة في حالة كون الأسهم متداولة وكذا تقارير تقييم العقار للممتلكات العقارية .


نموذج التكلفة

بموجب نموذج التكلفة تقيس المنشأة استثماراتها العقارية طبقاً لمتطلبات معيار المحاسبة رقم 16 حيث القيمة الدفترية تساوي التكلفة ناقص أي استهلاك متراكم وأي خسائر متراكمة في القيمة ورغم ذلك إذا ما تم إختيار هذا النموذج فإنه ينبغي اعتبار القيمة المتبقية من العقار تساوي صفراً نقطة واحدة علينا ملاحظتها هنا وهي أنه حتى لو اختارت المنشأة نموذج التكلفة تبقى بحاجة لأن تدون القيمة العادلة كملاحظة في الميزانية وكذلك في تاريخ إعداد القوائم المالية .


التحويلات

تتم التحويلات من وإلى الإستثمار العقاري فقط عندما يكون هناك تغيير في الإستخدام مؤيداً ببدء ونهاية استخدام المالك للعقار أو تحويله إلى مخزون أو البدء بتطوير الإستثمار تمهيداً لبيعه ....إلخ كما أن التحويل بين نموذجي القيمة العادلة والتكلفة غير مسموح به في الأحوال العادية ما لم يؤدي إلى عملية إفصاح أفضل لقيمة العقار .


الإستبعادات

يتم سحب الإعتراف بالإستثمارات العقارية أو استبعادها من الميزانية عند التصرف بها أو عندما يتم سحبها نهائياً من الإستخدام .


الإفصاح

على أي منشأ’ة الإفصاح في المقام الأول عما يلي :

* إذا ما كانت تطبق نموذج القيمة العادلة أو نموذج التكلفة .
* القيمة العادلة للإستثمارات العقارية و الإفتراضات الهامة المطبقة في تحديد هذه القيمة .
* المبالغ المعترف بها في الأرباح والخسائر .
* إيرادات الإيجار من الإستثمار العقاري .
* مصروفات التشغيل المباشرة للإستثمارات العقارية .
* مجموع التغييرات المتراكمة في القيمة العادلة المعترف بها .
* التسوية بين المبلغ المسجل للإستثمارات العقارية عند بدء ونهاية الفترة الخاصة وبين الحركات الكبيرة .
* مدى وجود أي قيود على الإستثمارات العقارية وأي التزامات تعاقدية .
* طرق الإستهلاك ، المعدلات ، المبالغ ، صافي وإجمالي المبالغ المسجلة ، تفاصيل الإضافات ومبالغ إنخفاض القيمة لنماذج التكلفة .
* طبيعة التغير في سياسة المحاسبة .
* وصف شرط التحول فيما إذا كان التغي في سياسة المحاسبة تم وفق شروط التحول وفيما إذا كانت شروط التحويل يمكن أن يكون لها تأثير على الفترات المستقبلية .
* باقي الإفصاحات طبقاً للمعايير الدولية 16 ، 17 ، 40

وينبغي هنا الإشارة إلى أنه يتم وبصورة مستمرة إدخال التعديلات على إرشادات المعيار الدولي رقم 40 في سبيل حل القضايا المستقبلية وستؤدي عملية تطبيق هذه الإرشادات إلى تحسين التقديم العادل للإستثمارات العقارية ولكن هناك نوعان من التحديات المهمة التي علينا مواجهتها وهي :

1- توافر معلومات موثوق بها عن القيم العادلة في نهاية الفترة ، فهناك قلق جدي من أن المعلومات الموثوق بها لا تكون جاهزة على الدوام ولا تتوفر بسهولة أو أنها متاحة فقط بسعر مرتفع وعلى سبيل المثال عدم توفر القيم العادلة لبعض العقارات في غياب تداول مثل هذه العقارات في المناطق المجاورة له كما أن عملية تقييم الاستثمارات العقارية تتطلب خبرة تقنية لا تتوفر إلا مقابل ثمن الأمر الذي سيشكل تكلفة إضافية مكررة .

2- المقاومة النفسية تجاه تقبل هبوط الأسعار فالإدارة على استعداد دوماً للإعتراف بالأرباح عندما يكون هناك اتجاه تصاعدي للأسعار بينما لا تكون مستعدة دوماً للإعتراف بالخسائر عندما يكون اتجاه الأسعار نحو الأسفل .

تابع القراءة Résuméabuiyad

بطاقة الأداء المتوازن Balance Scorecard

1:52 م | | | 0تعليقات
لقد تم إبتكار بطاقة الأداء المتوازن من قبل روبرت أس كابلان وديفيد بي نورتان في عام 1990 وهي تمثل نظام تخطيط وإدارة استراتيجي يتم إستخدامه على نطاق واسع من قبل المنشأة لمواءمة الأنشطة التجارية للمنشأة مع رؤيتها واستراتيجيتها وكذلك تحسين الاتصالات الداخلية والخارجية ومراقبة أداء المنشأة في مقابل الأهداف الإستراتيجية التي وضعتها ، وتساعد بطاقة الأداء المتوازن الإدارة على إنجاز العمليات الإدارية الدقيقة التالية :


أ- توضيح وترجمة الرؤية إلى إستراتيجية .
ب- تواصل وربط الغايات بالمقاييس
ج - تخطيط ووضع الأهداف ومواءمة المبادرات الإستراتيجية
د - تحسين التعليم على كافة المستويات
هـ- وجود نظام ثابت للحصول على الملاحظات

المنظور

تتطلب بطاقة الأداء المتوازن منا أن ننظر إلى المؤسسة من خلال منظور يرتكز على أربعة محاور هي المالية والعملاء والعمليات الداخلية والتعلم والنمو وفيما يلي توضيح لذلك :

منظور المالية: تعمل على قياس النتائج الإقتصادية المترتبة عن القرارات التي اتخذت بالفعل وتبين المؤشرات المالية فيما إذا كانت الإستراتيجية والإنجاز والتنفيذ تساعم في الناتج النهائي .

منظور العملاء : ويساعد في قياس رضا العملاء ، الإحتفاظ بالعملاء ، كسب العملاء ، اكتساب عملاء جدد ، نيل حصة في السوق ....إلخ وعند وضع مقياس لرضاء العملاء ينبغي علينا تحليل العملاء من حيث أنواعهم والعمليات التي من خلالها نقوم بتوفير منتج أو خدمة لهذه المجموعات من العملاء .

منظور العمليات الداخلية : القياس على أساس هذا المنظور يتيح للمدراء معرفة مدى نجاح أعمالهم قيد التشغيل وفيما إذا كانت المنتجات والخدمات تتلاءم مع متطلبات العملاء ( المهمة ) .

منظور التعلم والنمو : ويشمل هذا المنظور تدريب الموظفين والمفاهيم الثقافية للشركة ذات الصلة بالتحسين الذاتي لكل من الأفراد والشركة وفي ظل المناخ الحالي المتسم بالتغير التكنولوجي السريع ، وأصبح من الضروري بالنسبة للموظفين أن يكونوا في وضع التعلم المستمر .


لماذا بطاقة الأداء المتوازن ؟

تمتلك غالبية الكيانات مؤشرات قياس أداء مدمجة في أنظمتها الخاصة بالمعلومات الإدارية وتشمل مؤشرات قياس مالية وغير مالية ، وتستخدم مؤشرات القياس غير المالية من قبل الكيانات لتحسين الأداء في موقع العمل وعمليات التشغيل الأمامية وعمليات التشغيل المواجهة للعملاء ، ويستخدم مجموع مؤشرات القياس المالية من قبل الإدارة العليا لتلخيص نتائج عمليات التشغيل التي يقوم بها موظفوهم في المستويات الوسطى والسفلى ويتخلل مثل هذا النهج أحياناً بعض التحديدات وعدم الكفاءة على مختلف المستويات والتي لا تظهر في مؤشرات القياس المالية ، وتحاول بطاقة الأداء المتوازن المحافظة على مؤشرات القياس المالية ولكنها في الوقت نفسه تشدد وتركز على قياس الاستثمار والعوائد في مجالات العملاء ، الموردين ، العمليات ، التكنولوجيا والإبداع .


وضع بطاقة الأداء المتوازن

إن عملية بناء نظام بطاقة اداء متوازن بصورة صحيحة هي عملية اكتشاف بحد تتطلب تفكير نقدي ومعرفي يتمحور حول الرؤية والغايات طويلة الأمد ، قطاع العملاء المستهدفين واحتياجاتهم وتطلعاتهم ، والقابلية على التنفيذ ، وأدوات الإتصال ...إلخ ويمكن للكيان النموذجي أن ينجح في وضع بطاقة أداء متوازن في فترة تتراوح بين 3 إلى 6 أشهر .

تقتضي الخطوة الأولى في عملية بناء بطاقة أداء متوازن الحصول على توافق ودعم الإدارة العليا للبرنامج وبمجرد توفر دعم الإدارة تخصص الأسابيع ال 12 إلى 16 اللاحقة لوضع بطاقة أداء متوازن والتخطيط لبدء العمل بها .

الخطوة 1 : اختيار وحدة تنظيمية مناسبة هو أمر بالغ الأهمية وأفضل وحدة يتم اختيارها للتنفيذ ستكون واحدة من تلك التي لديها أنشطة تنتشر عبر سلسلة القيمة بأكملها الإبداع ، العمليات ، التسويق ، البيع والخدمة .

الخطوة 2 : تحديد روابط الوحدة التي وقع عليها الإختيار مع الوحدات الأخرى ومع الشركة وهذا ما سيساعد الوحدة على وضع غايات ومقاييس متوافقة وليست متعارضة مع باقي الوحدات أو مع أهداف المؤسسة .

الخطوة 3 : إجراء مقابلات ومناقشات لإنشاء الوثائق اللازمة حول الرؤية ، المهمة والإستراتيجية وستؤدي هذه الخطوة أيضاً إلى تطوير بطاقة الأداء المتوازن .

الخطوة 4 : إنشاء ورشة عمل تنفيذية من أجل مزيد من التطوير والتحسين لمؤشرات القياس والحصول على دعم حملة الأسهم .

الخطوة 5 : وضع خطة التنفيذ .

الخطوة 6 : إجراء ورشة عمل إضافية والبدء بالعمل .


الفوائد المحتملة من تطبيق بطاقة الأداء المتوازن

على النقيض من نظام القياس يمكن لبطاقة الأداء المتوازن باعتبارها نظام إدارة أن تعود بالنفع للإدارة وحملة الأسهم على النحو التالي :

1- مساعدة الإدارة في توضيح استراتيجيتها لحملة الأسهم .
2- المساعدة ف إيصال الإستراتيجية إلى جميع الموظفين .
3- مواءمة الأهداف الفردية وأهداف القسم مع إستراتيجية المؤسسة .
4- ربط الغايات الإستراتيجية مع الأهداف طويلة الأمد والميزانيات .
5- تسهيل المراجعة الدورية للاستراتيجية وتسريع إجراءات التصحيح .
6- الحصول على الملاحظات وردود الأفعال حول تنفيذ الإستراتيجية .
7- تدعم زيادة المحاسبة وتحقق الشفافية .
8- تساعد الإدارة على مراقبة الأداء من لوحة قياس واحدة .

التحديات التي تواجه تنفيذ بطاقة الأداء المتوازن

1- تتطلب مستوى عالي من الإلتزام التنظيمي وتقتضي بذل جهود حثيثة ومدعومة من أجل التنفيذ الكامل لها .
2- يمكن أن تخلق شعور بالخوف بين الموظفين بما أن بطاقة الأداء المتوازن ترفع درجة الوضوح والمحاسبة .
3- قد يكون معدل التبني لها أبطأ بسبب التحديات الخاصة بتدريب قوة عاملة كبيرة على المنهجية والافتقار للبيانات والمعلومات الضرورية لبناء بطاقة اداء متوازن إضافة إلى العقبات التكنولوجية .

تابع القراءة Résuméabuiyad

النظام التأديبي Disciplinary System

3:22 م | | | 0تعليقات
تلجأ غالبية المنظمات سواء في القطاع العام أو الخاص إلى اتباع أنظمة تأديبية تحدد فيها العقوبات التي تفرض على المخالفين من الموظفين والعمال لقواعد العمل وقد أكد دوجلاس ماجريجرعلى ضرورة اتباع أسلوب الجزرة ( المكافأت ) والعصاه ( العقوبات ) في آن واحد في التعامل مع العاملين بحيث يدرك العامل أنه يستطيع الفوز بالمكافأت وبتقدير المنشأة في حالة تقيده بأنظمتها إلا أنه يكون معرض للحرمان من تلك المكافأت وقد يتعرض للجزاءات في حالة مخالفته لقواعد العمل .


مفهوم النظام التأديبي

يقصد بمصطلح تأديب العاملين تلك الإجراءات التي يتم وضعها في المنظمات بهدف تصحيح انحرافات العاملين ومخالفاتهم للقواعد والإجراءات والسياسات والأعراف المعمول بها في المنظمة ويفهم ضمناً من هذا المصطلح توقيع العقاب على العاملين إلا أن ذلك لا يتطلب اتباعه في كافة الأحوال لأن ذلك راجع إلى نوع المخالفة التي ارتكبت فبعض المخالفات لا تتطلب إيقاع العقاب بل تدخل المشرف في توجيه وتنبيه وإرشاد العاملين وفي حالة ضرورة ايقاع العقاب فيتم تطبيق إجراءات وأنظمة تأديبية معتمدة في المنظمة .

ومن ناحية أخرى فإن أفضل نظام تأديبي هو نظام التأديب الذاتي أو الإنضباط الذاتي الذي يتم عندما يتفهم العاملون ما هو مطلوب منهم خلال وجودهم على رأس العمل من سلوك وتطبيق معايير العمل والإلتزام بأخلاقية المهنة إلى جانب معرفتهم بطبيعة المخالفات والعقوبات التي تفرض حسب نوع كل منها ويحبذ أن يتفهم المسؤولون أهداف النظام التأديبي على أنها موجههة لتصحيح السلوك بشكل رئيسي إلى جانب إيقاع العقاب في حالات الضرورة فقط .

ويندر غياب نظام تأديبي في المنظمات لأن وجود مثل هذا النظام أمر أساسي لردع العاملين في المخالفات وللمحافظة على ممتلكات المنطمة من العبث والإستهتار ولمنع تكرار السلوكيات السلبية كالغياب المتعمد والإساءة للأنظمة وعدم الإنضابط في العمل وإفشاء أسرار المنظمة والتقاعس في العمل، فالنظام التأديبي يوفر الحوافز السلبية التي تستخدمها المنظمة ليس كهدف بحد ذاتها بل كوسيلة لتصحيح السلوك وعدم تكرار المخالفات كما لا ينبغي اللجوء إلى العقاب أو المغالاة في تطبيق العقوبات إلا بعد أن تستنفذ الوسائل الأخرى لأن من شأن إعتبار العقوبات بمثابة الهدف للنظام التأديبي إضعاف الروح المعنوبة وإلى انعاكسات سلبية في العمل مثل تدني الإنتاج وخلق مناخ عمل يسوده الخوف والرعب والإحباط .


عناصر النظام التأديبي

إن أي نظام تأديبي ناجح يشتمل على توافر عناصر معينة كالتالي :

1- تحديد أنواع المخالفات

تختلف المنظمات في تحديد المخالفات ونوع العقوبات لكل منها إلا أنها تتفق على ضرورة تحديد ما تعتبره مخالفاً لأنظمتها وفق ما ترتأيه كالتالي :

أ- احترام مواعيد العمل الرسمي :

* التأخير عن العمل بدون إذن رسمي
*ترك العمل لقضاء حاجات خاصة دون إذن خلال أوقات العمل الرسمي
* الإنصراف من العمل قبل إنتهاء العمل الرسمي

ب- المحافظة على ممتلكات المنشأة :

* إستعمال ممتلكات المنشأة لأغراض خاصة
* الإختلاس من أموال أو من ممتلكات المنشأة
* تعمد تعطيل الألة

ج- المحافظة على سمعة المنشأة :

*التشاجر مع الزملاء أو الرؤساء
*إفشاء أسرار العمل للغير
*إرتياد الأماكن المشبوهة


2- تحديد أنواع العقوبات

يتم تحديد العقوبات تبعاً لنوع المخالفة المرتكبة من العاملين وينبغي تناسب شدة العقوبة مع جسامة المخالفة وتحدد العقوبات عادة وفق سياسات وقناعة الإدارة العليا وتتراوح العقوبات بين الإنذار الشفوي والتنزيل من الدرجة وخصم من الراتب وكف اليد والفصل النهائي من الخدمة .

ويتم الفصل كإجراء نهائي ويرجع بشكل عام للأسباب التالي:

1- يفصل الموظف من الخدمة لأسباب تتعلق بعدم الكفاءة في العمل.
2- يفصل الموظف لأسباب تتعلق بسوء السلوك لارتكابه مخالفة تتوجب الفصل الفوري من العمل والمحددة في النظام التأديبي.
3- يفصل الموظف في حالة تكرار وازدواجية الوظائف والتي قد تنشأ لأسباب اندماج الشركات أو سوء اختيار العاملين وتعيينهم كتعيين الموظف في مكان غير مناسب لمؤهلاته واكتشاف ذلك في وقت لاحق أو كتعيين موظف غير مؤهل عن طريق المحسوبية وافتضاح أمره بسبب عدم كفاءته في العمل .
4- أسباب تنظيمية كإدخال الحاسوب في العمل والاستغناء عن بعض العاملين نتيجة ذلك أو لأسباب انكماش العمل في المنظمة نتيجة انخفاض مبيعاتها ومرور المنظمة في مرحلة الانحدار مما يضطر المنظمة لإعادة تنظيم العمل واختصار عدد العاملين إلى الحد الأدنى والإبقاء على من لا يمكن الإستغناء عنهم .

3- تحديد الإجراءات

هناك نوعان من الأساليب والإجراءات التي تتبع في المنظمات وهما أسلوب تحصين وإرشاد العاملين وأسلوب التأديب المتدرج وفيما يلي شرح لذلك :


أسلوب تحصين وإرشاد العاملين

يلجأ بعض المسئولين في المنظمات إلى إتباع الفرضية التي مفادها أن المخالفات هي أفعال عادة بالإمكان تصحيحها عوضاً عن إيقاع العقوبات بحق مرتكبيها لذلك لا بد من جمع الحقائق وتوفير المشورة للتشجيع والحث على السلوك القويم وشرح وبيان مضار المخالفات والسلوك السيئ والمعيب .

وتتبع المنظمات خطوات متتالية في التعامل مع المخالفين بموجب هذا الأسلوب كالتالي :

* عند ارتكاب العامل للمخالفة الأولى يوجه إليه تنبيه شفوي بعد مناقشة المخالفة مع المشرف المباشر .
* في حالة تكرار المخالفة يقوم المشرف بإرشاد وتوجيه العامل إلى كيفية تجنب ارتكاب المخالفات والأخطاء وعدم تكرارها .
* عند تكرار نفس المخالفات يطلب من الموظف مواجهة لجنة تأديبية للدفاع عن نفسه وسلوكه وقد يؤخذ عليها تعهد بعدم تكرار المخالفات .
* في حالة عد تكرار الموظف للمخالفات لمدة عام كامل تحذف الشكاوي ضده من ملفه الشخصي في المنظمة
* في حالة التمادي في المخالفات واشتمالها على أخطاء ومخالفات كبيرة مثل اختلاسات وتعاطي مخدرات في العمل يتعرض الموظف إلى الفصل الفوري .


أسلوب التأديب التدريجي

يشتمل أسلوب التأديب التدريجي على عدة خطوات متتالية تهدف إلى تصويب وتصحيح سلوك العامل في المنشأة بحيث تشتمل على التدرج في تطبيق مستويات من الجزاءات وتصعيدها تدريجياً لتتناسب ومستوى المخالفات كالتالي :

المخالفة الأولى : توجه للموظف تحذير شفوي .
المخالفة الثانية : يوجه للموظف تأنيب خطي.
المخالفة الثالثة : يتم تعليق الموظف عن العمل لمدة معينة أو الحسم من الراتب .
المخالفة الرابعة : تطبيق عقوبة التنزيل من الدرجة / الحرمان من المنافع والمميزات الخاصة بالوظيفة .
المخالفة الخامسة : الفصل من العمل .


عوامل نجاح النظام التأديبي

في سبيل تحقيق الفاعلية في تطبيق النظام التأديبي هناك بعض الإعتبارات الضروري توافرها في النظام كالتالي :

* ضرورة إطلاع العاملين جيداً على النظام التأديبي فالجهل بالنظام لا يعفيهم من العقوبات .
* أن يتسم النظام بالعدالة والشمولية حيث يخضع كافة العاملين دون إستثناء للنظام و دون تحيز .
* أن يتم مسك سجلات وملفات تحفظ فيها تفاصيل الإنذارات الموجهه والعقوبات بحق العاملين حسب تواريخ وقوعها .
* ضرورة الإسراع في تنفيذ الإجراءات وفي الإبلاغ عن وقوع المخالفات ومسببها وجميع الحقائق بشأنها وإجراء التحقيق من قبل اللجنة التأديبية وإصدار القرار التأديبي المناسب .
* إتباع الموضوعية في تطبيق النظام بحيث تطبق عقوبة المخالفة بغض النظر عن مركز وموقع ومستوى الموظف مرتكب المخالفة .
* أن يوفر النظام التأديبي الحق للعاملين التظلم في حالة شعورهم بالتحيز والإجحاف بحيث يتم التظلم للإدارة العليا لإعادة النظر في قرار اللجنة التأديبية وفي المخالفة من كافة جوانبها والاستماع إلى وجهة نظر المتظلم .
* ينبغي تحديد الجهة المسؤولة عن إتخاذ القرارات التأديبية .
* ينبغي عدم السماح للمشرف المباشر بفصل مرؤوسيه بدون الرجوع إلى الإدارة العليا .
* ضمان توافر الفرصة دائماً للعامل بأن يرافقه صديق أو ممثل وأن يسمع تظلمه قبل إتخاذ أي إجراء ضده .
* ضمان عدم فصل أي موظف بعد أول مخالفة باستثناء المخالفات الكبيرة المحددة نظاماً .
* ضمان التحقق الكامل حول أية مخالفة ترتكب قبل إتخاذ أي إجراء تأديبي .
* ضمان توافر تفسيرات لأي إجراء تأديبي يتخذ مع التفاصيل التي قد تستخدم للاستئناف ضد القرارات التأديبية الصادرة .


معالجة تظلمات العاملين

تدرك المنشأت أنه قد ينجم عن تطبيق النظام التأديبي قرارات غير منصفة للعامل فعلى المسؤولين في المنظمة معالجة التظلمات التي يرفعها العاملون للجهات العليا ، ففي المنظمات التي تتبع قواعد وإجراءات لمعالجة تظلمات العاملين تتاح الفرصة لأي عامل اتباع الإجراءات المعتمدة لتقديم شكواه إلى الجهات العليا ، وقد يبدي العامل تذمراً شفوياً فقط وليس خطياً دون أن يسير في إجراءات التظلم كما أن ظهور التظلمات في المنشأة لدليل واضح ومؤشر على عدم رضا العاملين ومن الأفضل معالجة الأسباب قبل أن تستفحل ويتعذر حلها وقد تشمل التذمرات نواح عديدة تمس العامل في حقوقه أو المنافع التي يستحقها أو ظروف العمل السيئة .


إجراءات التظلم

تعتبر إجراءات التظلم قنوات رسمية للإتصال تصمم لتسوية التظلمات التي تثار بالسرعة الممكنة بعد نشوء المشكلة ويعتبر المشرف عادة أول المسؤولين الذين تصل إلى مسمعهم المشاكل والتذمرات وينبغي أن يتمتع العامل بحق طلب الإستئناف ضد الإجراء التأديبي المتخذ ضده وقد يكون موجهاً إلى الأطراف التالية :

* المدير العام
* مجلس الإدارة
* اللجنة التأديبية المشتركة من الإدارة والموظفين
* جهة خارجية محايدة يتم النص عليها في نظام التظلم للمنشأة

وقد تشمل إجراءات التظلم الأتي :

* يقوم الموظف ببحث تظلمه مع المشرف المباشر ويبلغ ممثل النقابه عن تظلمه .
* يبحث ممثل النقابة لدى المنشأة مع المشرف المباشر في أسباب التظلم وسبل الحل الممكنة .
* يرفع التظلم في حالة عدم الوصول إلى حل داخل المنشأة إلى لجنة المظالم التابعة للنقابة التي تقوم بدورها بمناقشتها مع إدارة المنشأة .
* يقوم ممثل اتحاد نقابات العمال ببحث التظلم مع المدير التنفيذي لدى المنشأة .
* قد يتم اللجوء إلى محكم حيادي للفصل في النزاع في حالة تعذر الوصول إلى حل بين المنظمة واتحاد النقابات العمالية ويتخذ قرار ملزم لكل من المنظمة والعامل .

مما سبق نلاحظ أنه لا تخلو أي منظمة من أنظمة تأديبية تحدد بموجبها العقوبات التي تفرض بحق المخالفين من العمال بحيث تهدف هذه الأنظمة إلى ردع المخالفين وتعديل سلوكهم وعدم تكرار المخالفات وضمان سير العمل في المنشأة وفق الخطط والسياسات المعتمدة ومن أجل المحافظة على ممتلكات المنشأة كما أن الحكومات تصدر التشريعات والقوانين التي تنظم العلاقة بين أصحاب العمل والعاملين وعلى المنظمات التقيد بها والعمل بموجبها وإلا تعرضت للمساءلة والمقاضاة من العاملين ومن النقابات التي تمثلهم .

تابع القراءة Résuméabuiyad

تصفية شركة ( 2 ) Liquidation

6:13 ص | | | 0تعليقات
لقد تطرقت في التدوينة السابقة من تصفية شركة الى تعريف ماهية التصفية وما هي الإجراءات اللازمة لذلك وكيف تتم المعالجة المحاسبية مع ذكر بعض الأمثلة وفي هذه التدوينة سوف أكمل ما بدأت وستكون البداية مع قائمة التصفية .

إن قائمة التصفية تمثل قائمة توضيحية تبين مراحل وإجراءات تصفية الأصول وتوزيع ربح أو خسارة بيعها على الشركاء وسداد الإلتزامات للغير وتوزيع ما تبقى من نقدية على الشركاء
وتبدأ هذه القائمة بأرصدة الحسابات بتاريخ البدء بإجراء التصفية ثم يتم إظهار مراحل التصفية المختلفة من خلال تلك القائمة وتستخدم هذه القائمة من أجل تسهيل تتبع مراحل التصفية ولتوضيح كيفية إعداد قائمة التصفية أورد المثال التالي :

في 1/10/2009 تقرر تصفية شركة التضامن التي يمتلكها الشركاء أ ، ب ، ج والذين يقتسمون الأرباح والخسائر بنسبة 2,5 : 2,5 : 5 على التوالي وفي هذا التاريخ ظهرت قائمة المركز المالي للشركة على النحو التالي :

10000 نقدية
15000 سيارات
20000 مخزون
5000 معدات
50000 مجموع الأصول

5000 دائنون
15000 قرض بنك
7500 رأس مال أ
7500 رأس مال ب
15000 رأس مال ج
50000 مجموع الالتزامات وحقوق الشركاء

ونتيجة لتصفية هذه الشركة ظهر ما يلي :

1- تم بيع السيارات بمبلغ 12500 والمخزون السلعي 15000
2- تم بيع المعدات بمبلغ 6000
3- تم تسديد جميع الالتزامات للغير ووزعت النقدية الباقية على الشركاء

والمطلوب : إعداد قائمة التصفية

الحل في الرابط التالي :

https://sites.google.com/site/almohasb1blogspot/liqu/1.doc

قد تكون أموال الشركة كافية لتسديد جميع الإلتزامات المستحقة عليها إلا أن هنالك حالات معينة لا تكفي فيها أموال الشركة لتسديد جميع الإلتزامات وهناك حالات أخرى تكون فيها أموال الشركة كافية لتسديد التزاماتها إلا أن رصيد رأسمال أحد الشركاء أو أكثر يكون مديناً عندما تكون حصته من خسارة التصفية أكبر من رأسماله وفي هذه الحالة إذا كان الشريك متضامناً عليه أن يسدد رصيده المدين من أمواله الخاصة أما إذا كانت أمواله الخاصة لا تكفي لسداد هذا الرصيد ففي هذه الحالة يتحمل الشركاء الأخرون الموسرين ذلك الجزء الذي لا يستطيع الشريك المعسر سداده وسبب ذلك أن الشركاء في شركات الأشخاص ( التضامن ) يكونوا متكاملين يتحمل ديون وخسائر الشركة .

أما فيما يخص الشريك الموصي في شركات التوصية البسيطة فيتم تحميله من خسارة التصفية مقداراً لا يتجاوز حصته في رأس المال .

مثال : ساقوم في هذا المثال بمعالجة عدم كفاية رصيد بعض الشركاء لتغطية نصيبه من خسائر التصفية مع وجود أموال شخصية للشريك تكفي سداد المستحقة عليه .

أ ، ب، ج شركاء في شركة تضامن يقتسمون الأرباح والخسائر بنسبة 2,5 : 2,5 : 5 وفي 1/1/2009 تقرر تصفية الشركة وقد كانت قائمة المركز المالي للشركة بذلك التاريخ وقبل البدء بإجراءات التصفية على النحو التالي :

5000 نقدية
45000 بضاعة
25000 عقارات

75000 مجموع ا لاصول

30000 قرض بنك
10000 دائنون
15000 راس مال أ
10000 راس مال ب
10000 راس مال ج

75000 مجموع الالتزامات وحقوق الشركاء

ونتيجة لتصفية هذه الشركة تبين ما يلي :

1- تم بيع البضاعة بمبلغ 20000
2- تم بيع العقارات بمبلغ 15000
3- تم سداد جميع الالتزامات
4- جميع الشركاء موسرين

الحل :

سأقوم بحل هذا المثال عن طريق تحميل رؤوس أموال الشركاء بخسارة أو ربح التصفية التالية :

1- فيما يخص البضاعة فقد بيعت بمبلغ 20000 في حين أن قيمتها الدفترية 45000 وبناء على ذلك هنالك خسارة من عملية البيع مقدارها 25000 يتم توزيعها على الشركاء أ ، ب ، ج وبنسبة 2,5 : 2,5 : 5 وبالقيد التالي :

من مذكورين
2000 النقدية
6250 راس مال أ
6250 راس مال ب
12500 راس مال ج

45000 الى ح البضاعة بالقيمة الدفترية

2- فيما يخص العقارات فهنالك خسارة نتيجة عملية البيع تبلغ 10000 توزع على الشركاء بالقيد التالي :

من مذكورين
15000 النقدية
2500 راس مال أ
2500 راس مال ب
5000 راس مال ج

25000 الى ح العقارات

3- نتيجة للتصفية تظهر أرصدة رؤوس أموال الشركاء على النحو التالي :

الشريك أ
15000 راس المال الأصلي
( 6250 ) خسارة تصفية البضاعة
( 2500 ) خسارة تصفية العقارات
6250 الرصيد بعد التصفية

الشريك ب
10000 راس المال الأصلي
( 6250 ) خسارة تصفية البضاعة
( 2500 ) خسارة تصفية العقارات
1250 الرصيد بعد التصفية

الشريك ج
10000 راس المال الأصلي
( 12500 ) خسارة تصفية البضاعة
( 5000 ) خسارة تصفية العقارات
( 7500 ) الرصيد بعد التصفية

مما سبق نلاحظ أن رصيد رأسمال الشريك ج أصبح بعد الإنتهاء من التصفية مدينا 7500 وبما أن الشريك ج موسر لذلك يطالب بتسديد المبلغ المستحق عليه للشريك وعند سداد ذلك المبلغ يسجل القيد التالي :

7500 من ح النقدية
7500 الى ح راس مال الشريك ج

بعد ذلك يتم سداد الإلتزامات للغير وبالقيد التالي :

30000 من ح قرض بنك
10000 من ح دائنون
40000 الى ح النقدية

ثم توزع النقدية المتبقية على الشريكين أ ، ب فقط لأنهم الوحيدين الذين يوجد لديهم أرصدة دائنة في رؤوس أموالهم

6250 من ح رأسمال أ
1250 من ح رأسمال ب
7500 الى ح النقدية

وبهذا القيد يكون قد أنتهت التصفية وأقفلت جميع الحسابات بدفاتر الشركة

أما في حالة عدم كفاية رصيد راسمال بعض الشركاء لتغطية نصيبه من خسائر التصفية مع عدم كفاية أموال الشريك الشخصية لتسديد المستحق عليه فسأقوم بإثبات ذلك مستعيناً بالمثال السابق على فرض أن الشريك ج لم يكن ممتلكاً لأموال خاصة سو ى 2500 وقد قام بدفعها للشركة والحل كما يلي :

1- اثبات تسديد الشريك ج للمبلغ المتوفر لديه

2500 من ح النقدية
2500 الى ح رأسمال الشريك ج

2- بعد هذا القيد تصبح أرصدة رؤوس أموال الشركاء على النحو التالي :
الشريك أ 6250
الشريك ب 1250
الشريك ج ( 5000 )

3- نظراً لأن الشركاء متضامنون وأن الشريك ج اصبح معسراً لذلك يتحمل الشركاء الأخرين أ، ب حصة الشريك ج في الرصيد المدين لرأسماله والبالغ 5000 ونظراً لأن حصة الشريك أ في الأرباح والخسائر مساويه لحصة الشريك ب وهي 2,5 : 2,5 لذلك يتحمل الشركاء أ، ب مناصفة الرصيد المدين لرأسمال الشريك ج وتسجل العملية بالقيد التالي :

2500 من ح راس مال أ
2500 من ح رأس مال ب
5000 الى ح رأسمال ج

4- نلاحظ هنا أن رصيد رأسمال الشريك ب بعد هذا القيد أصبح مديناً 1250 مما يترتب عليه سداد هذا المبلغ نقداً وبالقيد التالي :

1250 من ح النقدية
1250 الى ح رأسمال الشريك ب

5- بعدالقيود السابقة يصبح رصيد رأسمال الشريك ب صفر ورصيد رأسمال الشريك ج أيضاً صفر ويقى رصيداً دائناً لراسمال أ 6250 -2500 =3750 يدفع له من النقدية المتبقية وهي 3750

3750 من ح رأسمال الشريك أ
3750 الى ح النقدية

أما التصفية في شركة التوصية البسيطة فيعامل الشريك الموصي كالشريك المعسر في شركات التضامن فإذا كانت حصة الشريك الموصي في خسارة التصفية أكثر من رصيد رأسماله ففي هذه الحالة يتحمل الشركاء المتضامنين هذه الزيادة وحسب نسب توزيع الأرباح والخسائر .

مثال : أ ، ب، ج شركاء في شركة توصية بسيطة يقتسمون الأرباح والخسائر بنسبة 4:3:3 علماً أن الشريك أ ، ب متضامنون أما الشريك ج فهو شريك موصي وفي 1/8/2009 تقرر تصفية الشركة وظهرت قائمة المركز المالي في ذلك التاريخ على النحو التالي :

قائمة المركز المالي كما في 1/8/2009

2500 نقدية
20000 مدينون
24000 بضاعة
10000 اراضي

56500 مجموع الأصول

20000 قرض سندات
16500 أوراق دفع
8500 رأسمال ا
7500 رأسمال ب
4000 رأسمال ج الشريك الموصي

56500 مجموع الالتزامات وحقوق الشركاء

وقد توفرت المعلومات التالية عند التصفية :
1- تم تحصيل 12500 من المدينين واعتبر الباقي ديناً معدوماً
2- بيعت الأراضي بمبلغ 11000
3- بيعت البضاغة بمبلغ 15000
4- بلغت مصاريف التصفية 2000
5- تم سداد كافة الديون المستحقة على الشركة
6- تم سداد المستحق لكل شريك بالشركة وقد تمت جميع العمليات نقداً

والمطلوب : إعداد قائمة التصفية مع المعالجة المحاسبية لكافة العمليات ذات العلاقة .

الحل في الرابط التالي :

https://sites.google.com/site/almohasb1blogspot/liqu/2.doc


التصفية في حالة وجود قروض للشركاء عند إجراء التصفية :

إذا كان هناك قرض لأحد الشركاء على الشركة فيجب أولاً تأجيل عملية سداد هذا القرض وأعني هنا الشريك المتضامن إلى الإنتهاء من التصفية وإيجاد رصيد رأس مال الشريك ومعرفة حركة هذا الرصيد مديناً أو دائنا فإذا كان مديناً يتم اقفال الرصيد المدين بقرض ويحدد بعد ذلك ما يستحق للشريك وما عليه أما بالنسبة للشريك الموصي في شركات التوصية البسيطة فيتم تسديد قرضه بالكامل إذا توفرت أموال كافية بعد تسديد الالتزامات للغير وبغض النظر عن رصيد رأسماله لأن الشريك الموصي لا يتحمل من الخسارة إلا بمقدار حصته في رأس المال .

مثال : خالد ، نبيل ، وليد شركاء في شركة توصية بسيطة يقتسمون الأرباح والخسائر بنسبة 4:4:2 على التوالي الشريكان خالد ، نبيل شريكان متضامنان أما الشريك وليد فهو شريك موصي وفي 31/8/2009 ظهرت قائمة المركز المالي للشركة على النحو التالي علماً أن جميع الشركاء موسرون وأن هذه القائمة بعد إجراء عملية التصفية .

قائمة المركزالمالي كما في 31/8/2009

25000 نقدية
5000 قرض الشريك ب

30000 مجموع الأصول

16000 دائنون
3000 قرض الشريك خالد
2500 قرض الشريك نبيل
(2000 ) راسمال الشريك خالد
12000 راسمال الشريك نبيل
( 1500 ) رأسمال الشريك وليد
ً
30000 مجموع الالتزامات وحقوق الشركاء

والمطلوب : إكمال عملية التصفية

الحل :

1- نبدأ اولاً بسداد الدائنون

16000 من ح الدائنون
16000 الى ح النقدية

2- بالنسبة للشريك وليد فهو شريك موصي يتحمل من الخسارة فقط بمقدار حصته براس المال وبما أن رصيد رأسماله في قائمة المركز المالي مديناً فهذا يعني أنه تحمل من خسارة التصفية مبلغاً يزيد عن حصته في رأسمال الشركة لذلك يوزع رصيد رأسماله المدين على الشركاء خالد ، نبيل وبنسب 2 : 4 وتثبيت ذلك بالقيد التالي :

500 من ح رأسمال خالد
1000 من ح رأسمال نبيل

1500 الى ح رأسمال وليد

ثم يتم سداد القرض المستحق له بالقيد التالي :

2500 من ح قرض الشريك وليد
2500 الى ح النقدية

3- فيما يخص الشريك خالد فإن رأسماله مدينا في قائمة المركز المالي 2000 وقد تحمل عن الشريك الموصي من الخسارة مبلغ 500 لذلك يصبح رصيد رأسماله مديناً بمبلغ 2500 ولكن هنالك قرض له على الشركة بمبلغ 3000 لذلك يفصل جزء من رصيد القرض في رصيد رأسماله المدين والمتبقي يدفع له نقداً بالقيد التالي :

3000 من ح قرض الشريك خالد

2500 الى ح رأسمال الشريك خالد
500 الى ح النقدية

4- فيما يخص الشريك نبيل فإن عليه قرض للشركة قيمته 5000 لذلك يخصم هذا القرض من رصيد رأسماله ويدفع له الباقي ويثبت ذلك بالقيد التالي :

5000 من ح رأسمال الشريك نبيل
5000 من ح قرض الشريك نبيل

بعد هذا القيد يصبح رصيد رأسمال الشريك نبيل كما يلي

12000 الرصيد قبل التصفية النهائية
( 1000 ) حصته في خسارة الشريك الموصي
( 5000 ) قرض الشريك نبيل

6000 رصيد دائن يدفع له من أموال الشركة

6000 من ح راسمال مال الشريك نبيل
6000 الى ح النقدية

5- بعد إجراء العمليات السابقة تصبح أرصدة الحسابات الموجودة في قائمة المركز المالي صفراً وبذلك تكون عملية التصفية قد انتهت .


التصفية التدريجية

تعني التصفية التدريجية أن تقوم شركات التضامن ببيع أصولها على دفعات وذلك من أجل الحصول على أسعار أفضل لهذه الأصول وفي هذه الحالة يتم توزيع النقدية على الشركاء بعد تسديد جميع الإلتزامات بدلاً من ابقائها مجمدة لنهاية عملية التصفية ويتم تحديد كيفية توزيع النقدية المتاحة على الشركاء عن طريق إعداد قائمة توزيع خاصة بذلك ويتم إعداد هذه القائمة متقيدين بالأرصدة الفعلية بدفاتر الشركة قبل توزيع النقدية ثم يتم اعتبار جميع الأصول غير النقدية وغير المباعة خسارة محتملة حيث تخصم قيمتها من رؤوس اموال الشركاء وذلك حسب نسب توزيع ارباح وخسائر التصفية وإذا كان هنالك رصيد مدين لأحد الشركاء يتم اعتبار ذلك الشريك معسراً حتى لو كان موسراً فعلياً ويوزع رصيده على الشركاء الاخرين بعد ذلك يتم توزيع النقدية المتبقية على الشركاء الذين تكون أرصدة أموالهم دائنة والمثال التالي يوضح عملية التصفية التدريجية .

مثال : في 31/10/2009 تقرر تصفية شركة تضامن المحاسب الأول العائدة للشركاء خالد طاهر الحبابي ، نبيل طاهر الحبابي ، وليد طاهر الحبابي والذين يقتسمون الأرباح والخسائر بنسبة 5 : 2 : 3 وقد ظهرت قائمة المركز المالي في 31 /10 /2009 على النحو التالي :

10000 نقدية
15000 سيارات
20000 مخزون
5000 معدات

50000 مجموع الأصول

5000 دائنون
15000 قرض بنك
7500 رأسمال خالد طاهر الحبابي
7500 رأسمال نبيل طاهر الحبابي
15000 رأسمال وليد طاهر الحبابي

50000 مجموع الالتزامات وحقوق الشركاء

وقد تمت التصفية على النحو التالي :

1- خلال شهر 11 من نفس السنة تم بيع السيارات بمبلغ 17500 وقد سددت الالتزامات المستحقة على الشركة وتقرر توزيع النقدية المتبقية على الشركاء
2- خلال شهر 12 من نفس السنة تم بيع المخزون بمبلغ 10000 وقد تم دفع نفقات تصفية 2500 وتقرر توزيع النقدية المتبقية على الشركاء
3- خلال شهر 1 / 2010 تم بيع المعدات بمبلغ 4000 وقد تم دفع 500 مصاريف تصفية وتقرر توزيع الباقي على الشركاء

والمطلوب :اعداد قائمة التصفية

الحل في الرابط التالي :

https://sites.google.com/site/almohasb1blogspot/liqu/3.doc


ترتيب الشركاء من حيث النقدية المدفوعة خلال التصفية التدريجية

إن أول الشركاء في استلام النقدية هو أكثر الشركاء قدره على تحمل الخسارة ثم بعد ذلك الشريك الأخر الذي يليه من حيث القدرة على تحمل الخسائر وتحدد قدرة الشريك على تحمل الخسارة عنصران :

1- حصة الشريك في رأس المال : فكلما زاد رأس ماله كلما زادت قدرته على تحمل الخسائر
2- حصة الشريك في الأرباح والخسائر : فكلما قلت نسبة الشريك في الأرباح والخسائر كلما زادت قدرته على تحمل الخسائر

ويتم ترتيب الشركاء حسب قدرة كل شريك منهم على تحمل الخسائر بقسمة رصيد رأسماله على نسبة حصته من الأرباح والخسائر

التصفية في شركات الأموال

تعرف التصفية في شركات الأموال أنها بيع موجودات الشركة وتحويلها الى نقدية وسداد الإلتزامات المترتبة على الشركة وما تبقى يوزع على مساهمي الشركة ، وتكون التصفية إما تصفية اختيارية بقرارمن هيئتها العامة غير العادية أو تصفية إجبارية بقرار من المحكمة ولا تفسخ الشركة إلا بعد إستكمال إجراءات تصفيتها بمقتضى القانون وتتوقف الشركة التي تقرر تصفيتها عن ممارسة أعمالها من تاريخ البدء بإجراءات التصفية وذلك إلى المدى الذي تتطلبه إجراءات التصفية وتستمر الشخصية الإعتبارية للشركة ويمثلها المصفي لحين إنهاء تصفيتها وعلى المصفي إضافة عبارة تحت التصفية إلى إسم الشركة في جميع أوراقها ومراسلاتها .

وهناك نتيجتين محتملتين لتصفية شركات الأموال :

1- التصفية بربح
2- التصفية بخسارة تزيد على حقوق المساهمين

تابع القراءة Résuméabuiyad

جميع الحقوق محفوظة ©2013